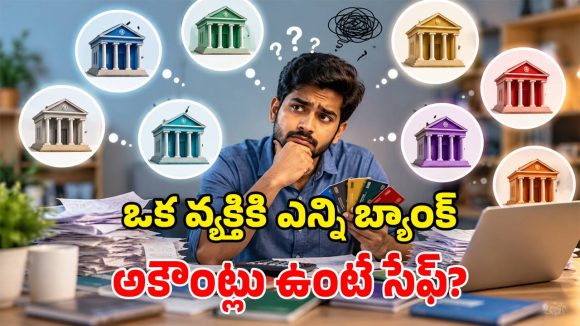


Multiple Bank Accounts: ప్రస్తుత రోజుల్లో ఒకటి కంటే ఎక్కువ బ్యాంక్ అకౌంట్లు కలిగి ఉండటం చాలా సాధారణమైపోయింది. జీతం జమ చేసుకోవడానికి ఒక ఖాతా, ఇంటి ఖర్చుల కోసం మరొకటి, అలాగే ఏదైనా బ్యాంకు అందించే ఆఫర్లు లేదా ప్రత్యేక సేవల కోసం మూడో ఖాతాను చాలా మంది ఓపెన్ చేస్తున్నారు. ఇలా కాలక్రమేణా ఎలాంటి ప్రత్యేక అవసరం లేకపోయినా చాలా మంది వద్ద అనేక సేవింగ్స్ అకౌంట్లు పోగుబడిపోతున్నాయి. అయితే ఎక్కువ బ్యాంక్ ఖాతాలు కలిగి ఉండటంలో ఎలాంటి తప్పు లేనప్పటికీ.. అవసరానికి మించి ఎక్కువ అకౌంట్లు ఉంటే ఆర్థికంగా ఇబ్బందేనని నిపుణులు అంటున్నారు. అవేంటో ఇప్పుడు చూద్దాం.
ప్రతి అకౌంట్ వెనుక ఒక నిర్దిష్టమైన ఉద్దేశం ఉన్నప్పుడు మల్టిపుల్ బ్యాంక్ అకౌంట్లు చాలా ఉపయోగకరంగా ఉంటాయని నిపుణులు అంటున్నారు. సాధారణంగా ఒక సగటు వ్యక్తికి రెండు నుంచి గరిష్టంగా మూడు (శాలరీ అకౌంట్, సేవింగ్స్ అకౌంట్, ఖర్చుల అకౌంట్) బ్యాంక్ ఖాతాలు సరిపోతాయని తెలియజేస్తున్నారు. దీని వల్ల కన్ఫ్యూజన్ లేకుండా ఖాతాల నిర్వహణలో స్పష్టత ఉంటుందని పేర్కొంటున్నారు.
ప్రస్తుతం ప్రతీ బ్యాంక్ లోనూ మినిమం బ్యాలెన్స్ తప్పనిసరి చేశారు. నాలుగైదు ఖాతాలు ఉన్నప్పుడు అన్నింటిలోనూ రూ. 2,000 నుండి రూ. 10,000 వరకు లాక్ అయిపోతాయి. ఒకవేళ ఏ ఖాతాలోనైనా కనీస నిల్వ తగ్గితే బ్యాంకులు భారీగా జరిమానాలు విధిస్తాయి. మరోవైపు ప్రతి బ్యాంక్ ఖాతాకు ఎస్ఎంఎస్ (SMS) అలర్ట్ ఛార్జీలు, డెబిట్ కార్డ్ వార్షిక రుసుములు (Annual Fees) అమలవుతాయి. రెగ్యులర్ గా వాడని ఖాతా అినా ఏటా కార్డు, అలర్ట్ ఛార్జీల రూపంలో వందల రూపాయలు ఖాతా నుండి కట్ అవుతుంటాయి. అంతేకాకుండా ఎక్కువ ఖాతాలు ఉన్నప్పుడు వాటన్నింటి యూజర్ ఐడీలు, పిన్ (PIN) నంబర్లు గుర్తుంచుకోవడం కష్టం. అలాగే, నిరూపయోగంగా పడి ఉన్న ఖాతాలను హ్యాకర్లు లక్ష్యంగా చేసుకునే ప్రమాదం ఉందని నిపుణులు అంటున్నారు.
Also Read: రూ. 2,500 లోపే ప్రీమియం ANC ఇయర్బడ్స్.. మార్కెట్ను షేక్ చేస్తున్న టాప్-5 మోడల్స్ ఇవే!
వాడకుండా ఉన్న పాత శాలరీ ఖాతాలు లేదా నిరూపయోగంగా ఉన్న సేవింగ్స్ ఖాతాలు ఉంటే వెంటనే ఆయా బ్యాంకులకు వెళ్లి వాటిని క్లోజ్ చేయడం ఉత్తమం. పరిమితంగా, అవసరమైన ఖాతాలనే నిర్వహిస్తూ ఆర్థిక నిర్వహణను సరళంగా ఉంచుకోవడం ఎల్లప్పుడూ శ్రేయస్కరమని నిపుణులు సూచిస్తున్నారు.
Also Read: ఫోటోలు పోయాయని బాధపడుతున్నారా? టెన్షన్ వద్దు మామ.. ఈ 7 ట్రిక్స్ మీ కోసమే!
 Share

 తెలంగాణలో 'భూ భారతి' డిజిటల్ రీ సర్వే స్టార్ట్.. రోవర్ పద్దతిలో భూముల కొలతలు!
 ఆ ఇంట్లో చిక్కుకుంటే ప్రాణాలు దక్కవు... ఒళ్లు గగుర్పొడిచే సర్వైవల్ థ్రిల్లర్