

Retirement Planning| ఉద్యోగం, కుటుంబ బాధ్యతలు, పిల్లల చదువులు.. ఇలా జీవితంలో ఎన్నో ఖర్చులు ఉంటాయి. ఈ క్రమంలో చాలామంది రిటైర్మెంట్ కోసం డబ్బు పొదుపు చేయడం మర్చిపోతుంటారు. అయితే, 40 ఏళ్ల వయసు వచ్చినా పెట్టుబడులు ప్రారంభించకపోతే ఆందోళన చెందాల్సిన అవసరం లేదు. పదవీ విరమణకు ఇంకా 20 ఏళ్లు ఉంటే, సరైన ప్రణాళికతో మంచి నిధిని సమకూర్చుకోవచ్చు. క్రమం తప్పకుండా పెట్టుబడి పెట్టడం, ఆదాయం పెరిగినప్పుడు పొదుపును పెంచడం ద్వారా భవిష్యత్తుకు భరోసా కల్పించవచ్చు. మరి, 60 ఏళ్లకు ఆర్థికంగా స్థిరపడాలంటే ఎలాంటి జాగ్రత్తలు తీసుకోవాలి?
ముందుగా పదవీ విరమణ తర్వాత నెలవారీ ఖర్చులు ఎంత ఉంటాయో అంచనా వేయాలి. సాధారణంగా వార్షిక ఖర్చులకు 25 నుంచి 30 రెట్లు నిధిని సమకూర్చుకోవాలని ఆర్థిక నిపుణులు సూచిస్తారు.
ప్రస్తుతం మీ కుటుంబానికి నెలకు రూ.30,000 ఖర్చవుతుందని అనుకుందాం. ఏటా 6 శాతం ద్రవ్యోల్బణం ఉంటే, 20 ఏళ్ల తర్వాత ఈ ఖర్చులు నెలకు సుమారు రూ.96,000కు చేరవచ్చు. ఈ అంచనాతో రిటైర్మెంట్ నిధి లక్ష్యం దాదాపు రూ.2.9 కోట్లు కావచ్చు.
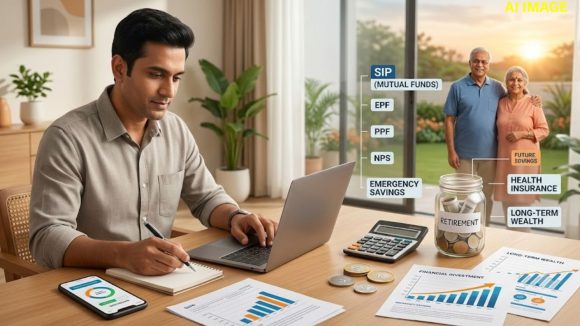
మ్యూచువల్ ఫండ్లలో సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (SIP) ద్వారా ప్రతి నెలా కొంత మొత్తాన్ని పెట్టుబడి పెట్టవచ్చు. ఉదాహరణకు, నెలకు రూ.15,000 చొప్పున 20 ఏళ్లపాటు పెట్టుబడి పెడితే, వార్షికంగా 12 శాతం రాబడి అంచనాతో సుమారు రూ.1.5 కోట్లు సమకూరవచ్చు. అదే పెట్టుబడిని ప్రతి సంవత్సరం 10 శాతం పెంచితే, నిధి దాదాపు రూ.3 కోట్లకు చేరవచ్చు. అయితే, ఇవి అంచనాలు మాత్రమే. మార్కెట్ రాబడులకు కచ్చితమైన హామీ ఉండదు.
ఉద్యోగులకు ఎంప్లాయీ ప్రావిడెంట్ ఫండ్ (EPF) పదవీ విరమణ పొదుపుకు ఉపయోగపడుతుంది. పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF) దీర్ఘకాలిక పొదుపుతోపాటు వర్తించే నిబంధనల ప్రకారం పన్ను ప్రయోజనాలను అందిస్తుంది. నేషనల్ పెన్షన్ సిస్టమ్ (NPS) మార్కెట్ ఆధారిత పెట్టుబడులతో రిటైర్మెంట్ నిధిని నిర్మించుకునే అవకాశాన్ని కల్పిస్తుంది.
మీ ఆదాయం, వయసు, రిస్క్ తీసుకునే సామర్థ్యాన్ని బట్టి తగిన పథకాలను ఎంచుకోవాలి.
దీర్ఘకాలంలో వృద్ధి కోసం డైవర్సిఫైడ్ ఈక్విటీ ఫండ్లను పరిశీలించాలి. అయితే, పదవీ విరమణ సమయం దగ్గరపడుతున్నప్పుడు పెట్టుబడుల్లో కొంత మొత్తాన్ని తక్కువ రిస్క్ ఉన్న సాధనాలకు మార్చడం మంచిది. దీనివల్ల మార్కెట్ పతనం ప్రభావాన్ని తగ్గించుకోవచ్చు.
Also Read: ఆస్తులు బోలెడున్నా చేతిలో నగదు ఉండదు.. రిటైర్మెంట్ తర్వాత ఆర్థిక కష్టాలు నివారించడానికి ఇలా చేయండి
కనీసం 3 నెలల అవసరమైన ఖర్చులకు సరిపడా అత్యవసర నిధిని ఉంచుకోవాలి. సరైన ఆరోగ్య బీమా కూడా వైద్య ఖర్చుల నుంచి పొదుపును కాపాడుతుంది.
పిల్లల చదువులు, పెళ్లిళ్లు వంటి ఖర్చులకు ప్రత్యేకంగా పెట్టుబడులు పెట్టాలి. అధిక వడ్డీ ఉన్న క్రెడిట్ కార్డు అప్పులను వీలైనంత త్వరగా తీర్చాలి. అవసరమైతే 62 లేదా 63 ఏళ్ల వరకు పనిచేయడం ద్వారా పొదుపు కోసం అదనపు సమయం పొందవచ్చు.
40 ఏళ్ల వయసులో రిటైర్మెంట్ ప్రణాళిక ప్రారంభించినా సరైన ఆర్థిక క్రమశిక్షణతో మంచి ఫలితాలు సాధించవచ్చు. మీ లక్ష్యాన్ని నిర్ణయించుకుని, ప్రతి నెలా పెట్టుబడి పెట్టండి. ఆదాయం పెరిగినప్పుడల్లా పెట్టుబడిని పెంచుతూ, ఏడాదికోసారి మీ ప్రణాళికను సమీక్షించండి. పెట్టుబడులకు ముందు ఆర్థిక నిపుణుడి సలహా తీసుకోవడం మంచిది.
 Share

 రూ. 9,990కే బడ్జెట్ ల్యాప్టాప్..స్టూడెంట్స్కి పర్ఫెక్ట్!
 రూ. 35,990కే నెక్స్ట్ లెవెల్ స్మార్ట్ టీవీ..ఫుల్ స్పెసిఫికేషన్లు ఇవిగో