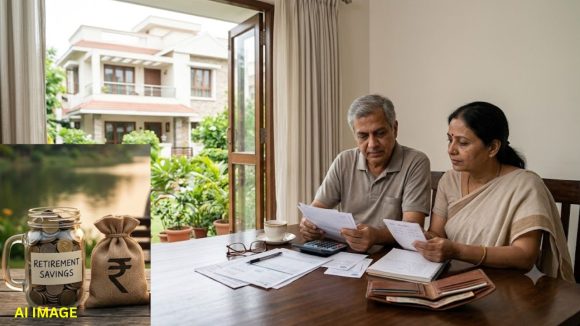


Asset rich but cash poor retirement| సొంత ఇల్లు ఉంది.. భూములు ఉన్నాయి.. పెట్టుబడుల రూపంలో భారీ మొత్తంలో డబ్బు కూడబెట్టారు. అయినా నెలవారీ ఖర్చులకు డబ్బులు సరిపోకపోతే పరిస్థితి ఎలా ఉంటుంది? ఉద్యోగం చేస్తున్నప్పుడు ప్రతి నెలా జీతం వస్తుంది. కానీ రిటైర్మెంట్ తర్వాత ఆ ఆదాయం ఆగిపోతుంది. అదే సమయంలో ఇంటి ఖర్చులు, వైద్య బిల్లులు మాత్రం కొనసాగుతాయి. అందుకే రిటైర్మెంట్ కోసం డబ్బు కూడబెట్టడమే కాదు.. ఆ డబ్బుతో క్రమం తప్పకుండా ఆదాయం వచ్చేలా ప్లానింగ్ చేసుకోవడం కూడా చాలా ముఖ్యం.
ఇల్లు, భూములు, ఇతర పెట్టుబడుల విలువ ఎక్కువగా ఉన్నా వాటిని వెంటనే నగదుగా మార్చడం సులభం కాదు. ముఖ్యంగా కుటుంబం నివసించే ఇంటిని అమ్మడం అందరికీ సాధ్యం కాకపోవచ్చు. అవసరమైనప్పుడు ఆస్తులను అమ్మితే ఆశించిన ధర రాకపోయే ప్రమాదం కూడా ఉంటుంది. ఈ పరిస్థితినే ‘అసెట్ రిచ్.. క్యాష్ పూర్’ అంటారు. అంటే విలువైన ఆస్తులు ఉన్నా రోజువారీ ఖర్చులకు సరిపడా నగదు అందుబాటులో లేకపోవడం. అందుకే రిటైర్మెంట్ ప్రణాళికలో ఆస్తుల విలువతో పాటు క్రమబద్ధంగా ఉండే ఆదాయానికి కూడా ప్రాధాన్యం ఇవ్వాలి. గో డిజిట్ లైఫ్ ఇన్సూరెన్స్లో ప్రొడక్ట్స్ వైస్ ప్రెసిడెంట్ అశోక్ మన్వానీ మీడియాతో మాట్లాడుతూ.. రిటైర్మెంట్ సమయంలో కూడబెట్టిన డబ్బు భవిష్యత్తు ఖర్చులకు సరిపడేలా ఉండాలని వివరించారు.
రిటైర్మెంట్ తర్వాత జీవితం మరో 20 నుంచి 30 ఏళ్లు కొనసాగవచ్చు. ఈ కాలంలో ఇంటి ఖర్చులు, వైద్య సేవల ధరలు పెరిగే అవకాశం ఉంది. దీనివల్ల చేతిలో ఉన్న డబ్బు కొనుగోలు శక్తి తగ్గుతుంది.
ఉదాహరణకు, ప్రస్తుతం నెలకు రూ.50,000 ఖర్చు చేసే కుటుంబానికి 20 ఏళ్ల తర్వాత అదే జీవనశైలిని కొనసాగించడానికి ఎక్కువ డబ్బు అవసరం కావచ్చు. ఏటా 7 శాతం ద్రవ్యోల్బణం ఉంటే ఈ ఖర్చు నెలకు సుమారు రూ.1.93 లక్షలకు చేరవచ్చు. అందువల్ల ప్రస్తుత ఖర్చులనే కాకుండా భవిష్యత్తులో పెరిగే ఖర్చులను కూడా లెక్కలోకి తీసుకోవాలి. పొదుపు మొత్తం ఎంత ఉందనే దాంతో పాటు అది ఎంతకాలం సరిపోతుందో అంచనా వేయాలి.
Also Read: భార్య లోన్ కట్టకపోతే భర్త పెన్షన్ డబ్బులు కట్ చేసిన బ్యాంక్.. కోర్టు తీర్పు ఇదే
యాన్యుటీ ప్లాన్లు రిటైర్మెంట్ సమయంలో క్రమమైన ఆదాయం పొందేందుకు ఒక మార్గంగా ఉపయోగపడవచ్చు. ఈ పథకాలలో పెట్టుబడి పెట్టిన మొత్తానికి అనుగుణంగా, ఎంచుకున్న ప్లాన్ నిబంధనల ప్రకారం ఆదాయం లభిస్తుంది. అయితే ప్రతి ప్లాన్ ప్రయోజనాలు, షరతులు ఒకేలా ఉండవు. పెట్టుబడి చేసే ముందు నగదు అవసరాలు, ఇతర ఆదాయ మార్గాలు, రిస్క్ తీసుకునే సామర్థ్యాన్ని పరిశీలించాలి.
జాయింట్ లైఫ్ యాన్యుటీ ప్లాన్ల ద్వారా కొన్ని ఎంపికల్లో ఒకరు మరణించిన తర్వాత కూడా జీవించి ఉన్న జీవిత భాగస్వామికి ఆదాయం కొనసాగవచ్చు. అయితే ఇది ఎంచుకున్న ప్లాన్ నిబంధనలపై ఆధారపడి ఉంటుంది. మొత్తంగా, రిటైర్మెంట్ కోసం ఆస్తులు కూడబెట్టడం ఒక్కటే సరిపోదు. భవిష్యత్తు ఖర్చులు, అత్యవసర అవసరాలు, క్రమమైన ఆదాయం గురించి ముందుగానే ప్రణాళిక చేసుకోవాలి. అప్పుడే రిటైర్మెంట్ తర్వాత ఆర్థిక ఒత్తిడిని తగ్గించుకోవచ్చు.
Also Read: విస్కీ ఎలా తాగితే రుచికరంగా ఉంటుంది? నీట్గా, ఐస్తోనా లేదా వాటర్తోనా
 Share

 ఈజీ మనీ కోసం ఎన్నికల్లో మోసం.. చివరికి ఊరంతా శత్రువులైతే... తెలుగు సినిమానే
 యాప్స్, ఫొటోస్ డిలీట్ చేసినా స్టోరేజ్ ఫుల్ అని వస్తోందా? అయితే ఈ సీక్రెట్ ట్రిక్ ట్రై చేయండి!