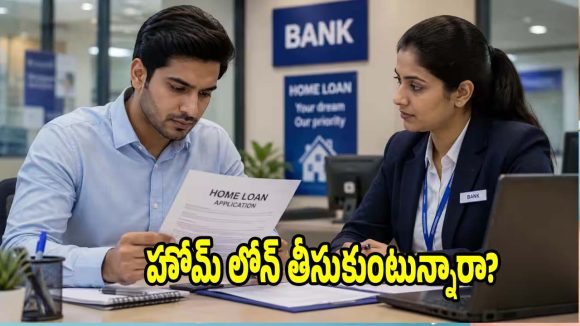


Home loan mistakes to avoid: ప్రతి ఒక్కరి జీవితంలో సొంతిల్లు అనేది ఒక కల. ఈ కలను సాకారం చేసుకోవడానికి.. మెజారిటీ ప్రజలు హౌస్ లోన్ పైనే ఆధారపడుతున్నారు. కానీ.. సరైన ఆర్థిక ప్రణాళిక లేకుండా తొందరపడి లోన్ తీసుకుంటే.. సొంతింటి కల కాస్తా పీడకలగా మారుతుంది. ప్రతి నెలా కట్టే ఈఎంఐలు మీ జేబుకు చిల్లు పెట్టి, ఇతర ఖర్చులకు డబ్బులు లేకుండా చేస్తాయి. బ్యాంకులు లోన్ ఇస్తున్నాయి కదా అని ఇల్లు కొనేసే ముందు, మీరు ఖచ్చితంగా చేయకూడని 6 ముఖ్యమైన విషయాలు ఉన్నాయి. అవేంటో ఇప్పుడు తెలుసుకుందాం.
చాలా మంది తమ నెలవారీ ఆదాయానికి మించి ఖరీదైన ఇళ్లను ఎంచుకుని, భారీ మొత్తంలో హోం లోన్స్ తీసుకుంటారు. బ్యాంక్ వాళ్ళు ఎక్కువ లోన్ ఇస్తున్నారు కదా అని తీసుకుంటే.. భవిష్యత్ లో వడ్డీ రేట్లు పెరిగినప్పుడు ఈఎంఐ భారం విపరీతంగా పెరుగుతుంది. సాధారణంగా మీ నెల వారీ ఆదాయంలో.. 40 శాతం కంటే ఎక్కువ మొత్తం ఈఎంఐ కి వెళ్లకుండా చూసుకోవడం చాలా ముఖ్యం.
హోమ్ లోన్ అప్లై చేసే.. ముందు మీ సిబిల్ స్కోర్ ఎంత ఉందనేది చెక్ చేసుకోవడం అత్యంత ముఖ్యం. సిబిల్ స్కోర్ 750 లేదా.. అంతకంటే ఎక్కువగా ఉంటేనే.. బ్యాంకు తక్కువ వడ్డీ రేటుకు లోన్ మంజూరు చేస్తుంది. స్కోర్ తక్కువగా ఉంటే.. బ్యాంకులు అధిక వడ్డీ రేట్లను విధిస్తాయి. దీని వల్ల ఎక్కువకాలంలో మీరు లక్షలాది రూపాయలు అదనపు వడ్డీ రూపంలో నష్టపోవాల్సి వస్తుంది.
ఇల్లు కొనేటప్పుడు మొత్తం విలువలో.. కనీసం 20 శాతం నుంచి 25 శాతం వరకు సొంత డబ్బులను సమకూర్చుకోవడం మంచిది. కేవలం.. 10 శాతం మాత్రమే చెల్లించి మిగతా అంతా లోన్ తీసుకుంటే.. అసలు, వడ్డీ భారం చాలా ఎక్కువగా ఉంటుంది. వీలైనంత ఎక్కువ డౌన్ పేమెంట్ చెల్లించడం ద్వారా లోన్ అమౌంట్ తగ్గుతుంది. తద్వారా ఈఎంఐ భారం కూడా తగ్గుతుంది.
తొందర పాటులో మొదటగా .. ఏ బ్యాంక్ దగ్గరికి వెళ్తే.. అక్కడే హోమ్ లోన్ అప్లై చేయడం మరో పెద్ద తప్పు. మార్కెట్లో వివిధ బ్యాంకులు, హౌసింగ్ ఫైనాన్స్ కంపెనీలు అందిస్తున్న వడ్డీ రేట్లు, ప్రాసెసింగ్ ఫీజులు, ఇతర నిబంధనలను క్షుణ్ణంగా పరిశీలించాలి. తక్కువ వడ్డీ రేటు అందించే.. బ్యాంకును ఎంచుకోవడం ద్వారా ఎక్కువకాలంలో పెద్ద మొత్తంలో డబ్బు ఆదా అవుతుంది.
చాలా మంది లోన్ తీసుకునేటప్పుడు కేవలం నెల వారీ ఈఎంఐ గురించే ఆలోచిస్తారు కానీ.. భవిష్యత్తులో వచ్చే బోనస్ లేదా అదనపు ఆదాయంతో లోన్ను ముందస్తుగా పాక్షికంగా చెల్లించే సౌకర్యం ఉందా లేదా అని పరిశీలించరు. ప్రీ-పేమెంట్ లేదా అదనపు చార్జీలు వసూలు చేసే బ్యాంకులను ఎంచుకోవడం వల్ల నష్టపోతారు. ఫ్లోటింగ్ వడ్డీ రేట్లు ఉన్న లోన్లపై ప్రీ-పేమెంట్ చార్జీలు ఉండవు, కనక దీనిని సద్వినియోగం చేసుకోవాలి.
Also Read: క్రెడిట్ కార్డ్ మాన్యువల్ ఫీజుకు బై-బై..లైఫ్టైమ్ ఫ్రీగా వాడుకునేందుకు మార్గాలు!
ఇల్లు కొనేటప్పుడు కేవలం ప్రాపర్టీ ధర , లోన్ అమౌంట్ గురించే కాకుండా.. రిజిస్ట్రేషన్ చార్జీలు, స్టాంప్ డ్యూటీ, జీఎస్టీ, లీగల్ వెరిఫికేషన్ ఫీజులు, ఇంటీరియర్ ఖర్చులు వంటి అదనపు ఖర్చులు ఉంటాయి. ఈ హిడెన్ కాస్ట్ కోసం కనీసం 5 నుంచి 10 శాతం అదనపు నిధులను ముందే ప్లాన్ చేసుకోకపోతే.. మధ్యలో తీవ్ర ఆర్థిక ఇబ్బందులు ఎదురవుతాయి.
హోం లోన్స్ విషయంలో చిన్న పొరపాటు జరిగినా వడ్డీ రూపంలో.. చెల్లించే మొత్తం తడిసి మోపెడవుతుంది. మార్కెట్లో హోం లోన్స్ వడ్డీ రేట్లు సగటున రూ. 8.5% నుంచి 11% వరకు ఉంటున్నాయి. లోన్ ప్రాసెసింగ్ , లీగల్ డాక్యుమెంటేషన్ కోసం అయ్యే లీగల్ ఖర్చులు సుమారు రూ. 10,000 నుంచి రూ. 50,000 వరకు ఉండొచ్చు.
సెంథిల్లు కొనాలనుకునేది జీవితంలో.. ఒక సారే వచ్చే పెద్ద నిర్ణయం. ఎలాంటి తొందర పాటు నిర్ణయాలు తీసుకోకుండా.. పైన పేర్కొన్న ఆరు పొర పాట్లను నివారిస్తూ.. సరైన ప్రణాళికతో అడుగు ముందుకు వేస్తే.. మీ కలల ఇల్లు ఎలాంటి ఆర్థిక ఒత్తిడి లేకుండా మీ సొంతమవుతుంది.
 Share

 నామినీ చనిపోతే డబ్బు ఎవరికి చెందుతుంది? బ్యాంకుల కొత్త రూల్స్!
 నేరాలపై ఉమ్మడి దండయాత్ర.. దక్షిణాది రాష్ట్రాల పోలీసు బాస్ల మెగా మీట్!