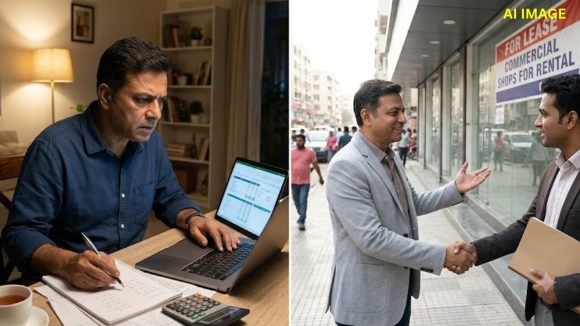


Buying commercial shop for retirement income| ఉద్యోగం నుంచి రిటైర్ అయిన తర్వాత ప్రతి నెలా చేతికి డబ్బులు రావాలని చాలామంది కోరుకుంటారు. అందుకే ఒక చిన్న షాప్ కొనుగోలు చేసి, దాన్ని అద్దెకు ఇస్తే జీవితాంతం ఆదాయం వస్తుందని భావిస్తారు. అంతేకాదు, భవిష్యత్తులో ఆస్తి విలువ కూడా పెరుగుతుందని ఆశిస్తారు. అయితే, షాప్ కొనడానికి అప్పు తీసుకుంటే పరిస్థితి ఎలా ఉంటుంది? అద్దె రూపంలో వచ్చే డబ్బు మీ ఖర్చులకు సరిపోతుందా? లేక మీ జేబు నుంచే అదనంగా డబ్బులు పెట్టాల్సి వస్తుందా? ఈ లెక్కలు ముందుగానే తెలుసుకోవడం చాలా ముఖ్యం.
ఉదాహరణకు, మీరు రూ.50 లక్షల విలువైన కమర్షియల్ షాప్ కొన్నారని అనుకుందాం. దాన్ని నెలకు రూ.25,000 అద్దెకు ఇస్తే, సంవత్సరానికి రూ.3 లక్షల ఆదాయం వస్తుంది. అంటే, షాప్ విలువపై ఏడాదికి 6 శాతం స్థూల అద్దె రాబడి లభిస్తున్నట్లు లెక్క. కానీ ఈ మొత్తం డబ్బు మీ చేతికి మిగలదు. షాప్ మరమ్మతులు, నిర్వహణ ఖర్చులు, షాప్ ఖాళీగా ఉన్న రోజులు.. అన్నీ లెక్కలు వేస్తే సగటున 15 శాతం ఖర్చు అనుకుంటే, నెలవారీ ఆదాయం రూ.21,250కు తగ్గుతుంది.
షాప్ కొనడానికి మీరు రూ.10 లక్షలు చెల్లించి, మిగిలిన రూ.40 లక్షలు బ్యాంకు నుంచి అప్పుగా తీసుకున్నారని భావిద్దాం. ఈ లెక్క ప్రకారం.. నెలకు ఈఎంఐ రూ.36,000 ఉంటే, షాప్ నుంచి వచ్చే నికర అద్దె ఆదాయం రూ.21,250 మాత్రమే. అంటే, ప్రతి నెలా మీ జేబు నుంచి మరో రూ.14,750 చెల్లించాలి. అప్పుడు షాప్ మీకు ఆదాయం అందించడమే కాకుండా, మీ నెలవారీ ఖర్చులను కూడా పెంచుతుంది.
షాప్ విలువ, అద్దె రెండూ ఏటా 5 శాతం చొప్పున పెరుగుతాయని ఊహిస్తే, 15 ఏళ్ల తర్వాత షాప్ విలువ సుమారు రూ.1.04 కోట్లకు చేరవచ్చు. నెలవారీ అద్దె దాదాపు రూ.52,000 అవుతుంది. ఖర్చుల కోసం 15 శాతం తీసివేస్తే, సుమారు రూ.44,200 మిగులుతుంది. అయితే, ఈ వృద్ధి jచ్చితంగా జరుగుతుందని చెప్పలేం. షాప్ ఉన్న ప్రాంతం, వ్యాపార పరిస్థితులు, అద్దెదారుల లభ్యత వంటి అంశాలు కీలకం.
లోన్ పూర్తిగా చెల్లించిన తర్వాత ఈఎంఐ భారం తగ్గి, అద్దె ఆదాయం ఎక్కువగా మిగులుతుంది. కానీ ప్రస్తుతం నెలకు రూ.50,000 అవసరమైతే, ద్రవ్యోల్బణం కారణంగా 15 ఏళ్ల తర్వాత అదే జీవనశైలికి మరింత డబ్బు కావచ్చు. అదనంగా, షాప్ను వెంటనే అమ్మి నగదుగా మార్చడం ఎప్పుడూ సాధ్యం కాదు. కొనుగోలుదారులు దొరకడానికి సమయం పట్టవచ్చు. ఖాళీ నెలల్లో ఆదాయం కూడా ఆగిపోవచ్చు.
Also Read: దీపావళి ముందు తగ్గిన బంగారం ధరలు.. మరింత తగ్గుతాయా?
మొదట, నిర్వహణ ఖర్చులు తీసివేసిన తర్వాత ఎంత అద్దె మిగులుతుందో లెక్కించాలి. రెండవది, మీ రిటైర్మెంట్ ఖర్చులకు ఆ ఆదాయం సరిపోతుందో చూడాలి. మూడవది, డౌన్ పేమెంట్, వడ్డీ, రిజిస్ట్రేషన్, మరమ్మతులు వంటి అన్ని ఖర్చులను పరిగణనలోకి తీసుకోవాలి.
Also Read: భర్త సంపాదన నెలకు రూ.1.5 లక్షలు.. అయినా భార్యకు భరణం ఇవ్వకూడదని చెప్పిన కోర్టు.. ఎందుకంటే
రిటైర్మెంట్ కోసం కమర్షియల్ షాప్ కొనడం మంచి ఆలోచన కావచ్చు. అయితే, సరైన ప్రణాళిక, వాస్తవిక అంచనాలు, ఆర్థిక సామర్థ్యం అవసరం. మీ పొదుపు మొత్తాన్ని ఒకే ఆస్తిలో పెట్టుబడి పెట్టకుండా, ఇతర పెట్టుబడులకూ అవకాశం ఇవ్వండి. అప్పుడు భవిష్యత్తులో ఆర్థిక భద్రతను మెరుగ్గా కాపాడుకోవచ్చు.
 Share

 నాన్న పరిచయం చేసిన అబ్బాయినే ప్రేమించా.. కానీ పెళ్లికి ఒప్పుకోలేదు!
 మా హీరో గొప్పంటే మా హీరో గొప్ప.. ఫ్యాన్ వార్స్పై విశ్వక్ సేన్ ఫైర్