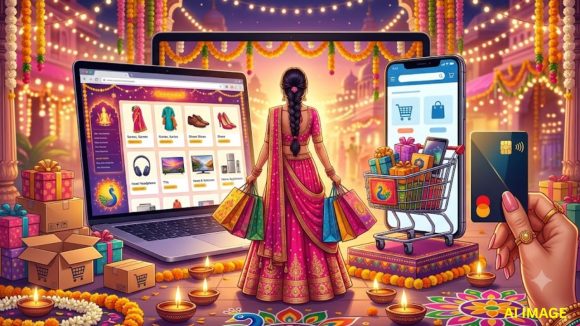


Festive sale deals and hidden charges| పండుగల సమయంలో షాపింగ్ వెబ్సైట్లు భారీ డిస్కౌంట్లు, నో కాస్ట్ EMI, బై నౌ పే లేటర్ (BNPL) వంటి ఆఫర్లతో వినియోగదారులను ఆకర్షిస్తాయి. అయితే, తక్కువ ధరకు వస్తువు కొన్నంత మాత్రాన డబ్బు ఆదా అయినట్లు కాదు. వడ్డీలు, ప్రాసెసింగ్ ఫీజులు, పన్నులు కలిపితే చివరికి ఎక్కువ మొత్తం చెల్లించాల్సి రావచ్చు.
క్రెడిట్ కార్డ్ EMI ద్వారా వస్తువు ధరను నెలవారీ వాయిదాల్లో చెల్లించవచ్చు. కొన్ని ఆఫర్లలో వడ్డీ ఉంటుంది. మరికొన్నింటిలో నో కాస్ట్ EMI అందిస్తారు. BNPL అంటే ఇప్పుడు వస్తువు కొనుగోలు చేసి, తర్వాత చెల్లించడం. కొన్ని సంస్థలు ఒకేసారి చెల్లించే అవకాశం ఇస్తే, మరికొన్ని వాయిదాల పద్ధతిని అందిస్తాయి. అయితే, ఈ రెండు పద్ధతుల్లోనూ వడ్డీలు, ఇతర ఛార్జీలు, చెల్లింపు గడువులను ముందుగానే తెలుసుకోవాలి. బ్యాంక్ బజార్ CEO ఆదిల్ శెట్టి సూచన ప్రకారం, ఏ చెల్లింపు పద్ధతిని ఎంచుకున్నా మొత్తం ఎంత చెల్లించాల్సి వస్తుందో పోల్చి చూడాలి.
ఉదాహరణకు.. రూ.50,000 విలువైన గాడ్జెట్పై రూ.3,000 తక్షణ డిస్కౌంట్ లభిస్తే, దాని ధర రూ.47,000 అవుతుంది. అయితే వడ్డీ, ప్రాసెసింగ్ ఫీజులు, పన్నులు కలిపి మరో రూ.2,000 చెల్లించాల్సి వస్తే, అసలు ఆదా రూ.1,000 మాత్రమే. అందువల్ల నెలవారీ వాయిదా ఎంత ఉందో చూడటంతోపాటు, చివరికి మొత్తం ఎంత చెల్లించాలో లెక్కించాలి. వడ్డీ రేటు, GST, ఇతర ఛార్జీలు, ముందుగానే రుణం చెల్లిస్తే విధించే ఫీజులను కూడా పరిశీలించాలి.
నో కాస్ట్ EMIలో వడ్డీ భారం వ్యాపారి లేదా తయారీదారు ఇచ్చే డిస్కౌంట్ ద్వారా భర్తీ కావచ్చు. దీంతో నగదు చెల్లించి కొనేవారికి లభించే డిస్కౌంట్ మీకు అందకపోవచ్చు. అంతేకాకుండా, ప్రాసెసింగ్ ఫీజు, GST వంటి అదనపు ఖర్చులు ఉంటాయి. అందుకే EMI మొత్తం, ముందస్తు చెల్లింపు ధరను పోల్చాలి. క్యాష్బ్యాక్, రివార్డ్ పాయింట్లు వర్తిస్తాయో లేదో కూడా తెలుసుకోవాలి.
BNPLలో చెల్లింపులు ఆలస్యమైతే జరిమానాలు పడవచ్చు. కొన్ని సందర్భాల్లో క్రెడిట్ స్కోర్పైనా ప్రభావం ఉండవచ్చు. అందువల్ల చెల్లింపు గడువు, వడ్డీ, ఆలస్య రుసుములను ముందుగానే తెలుసుకోవాలి. SaveSage కంపెనీ వ్యవస్థాపకుడు ఆశిష్ లాథ్ సూచించినట్లుగా, కొనుగోళ్లలో సౌకర్యం కంటే ఆర్థిక స్థోమతకు ప్రాధాన్యం ఇవ్వాలి.
Also Read: వయసు 21 ఏళ్లు.. ఒక్క నెలలో రూ.2.6 కోట్లు సంపాదన.. యువకుడి బిజినెస్ ఐడియా అదుర్స్
ఒకేసారి ఎక్కువ EMIలు తీసుకుంటే నెలవారీ ఖర్చులు పెరుగుతాయి. కాబట్టి అవసరమైన వస్తువులనే కొనాలి. ఇప్పటికే ఉన్న అప్పులు, ఇంటి ఖర్చులు, పొదుపును పరిగణనలోకి తీసుకోవాలి.
భారీ డిస్కౌంట్ కనిపించిందని వెంటనే కొనుగోలు చేయకండి. అన్ని ఛార్జీలు కలిపిన తుది ధరను పోల్చి, మీ బడ్జెట్కు సరిపోయే ఆఫర్ను ఎంచుకోండి. అప్పుల భారం పెరగకుండా నిజంగా డబ్బు ఆదా చేయడమే మంచి పండుగ షాపింగ్.
Also Read: నెల చివరికి జేబు ఖాళీ.. జీతం సరిపోవడం లేదా? ఈ స్మార్ట్ ఫైనాన్సియల్ టిప్స్ మీ కోసమే
 Share

 ఒక్కరోజులో మారిపోయిన లెక్కలు..ఆరో వారం ఊహించని ఎలిమినేషన్ ట్విస్ట్..!
 టీఎఫ్టీ డిస్ప్లే, ట్రాక్షన్ కంట్రోల్.. హీరో ఎక్స్ ట్రీమ్ 250ఆర్ కార్బన్ అదిరింది గురూ!