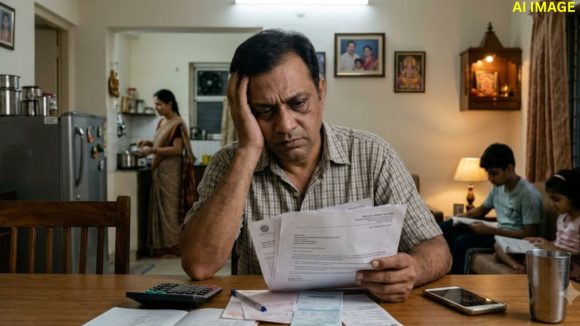


Financial Emergency Preparedness| అనుకోకుండా ఉద్యోగం పోయినా, ఇంట్లో ఎవరికైనా వైద్య ఖర్చులు వచ్చినా మీ ఆర్థిక పరిస్థితి ఎలా ఉంటుంది? చేతిలో డబ్బులు లేకపోతే అప్పు చేయాల్సిన పరిస్థితి రావచ్చు. కొన్నిసార్లు భవిష్యత్తు కోసం దాచుకున్న పెట్టుబడులను కూడా అమ్ముకోవాల్సి వస్తుంది. ఇలాంటి పరిస్థితులను ఎదుర్కోవాలంటే ముందుగానే ఆర్థికంగా సిద్ధంగా ఉండాలి. మీ దగ్గర ఎంత పొదుపు ఉంది? మీ బీమా సరిపోతుందా? ఆదాయం ఆగిపోతే ఎన్ని రోజులు కుటుంబాన్ని పోషించగలరు? ఈ 3 విషయాలను పరిశీలించడం ద్వారా మీ ఆర్థిక సంసిద్ధతను తెలుసుకోవచ్చు.
ముందుగా మీ నెలవారీ అవసరమైన ఖర్చులను లెక్కించండి. ఇంటి అద్దె, కిరాణా సరుకులు, విద్యుత్ బిల్లులు, పిల్లల స్కూల్ ఫీజులు, రుణ వాయిదాలు వంటి ఖర్చులను ఇందులో చేర్చండి.
సాధారణంగా కనీసం మూడు నుంచి ఆరు నెలల అవసరమైన ఖర్చులకు సరిపడా డబ్బును అత్యవసర నిధిగా ఉంచుకోవాలి. ఉద్యోగం పోయినా, జీతం ఆలస్యమైనా, అకస్మాత్తుగా వైద్య ఖర్చులు వచ్చినా ఈ డబ్బు ఉపయోగపడుతుంది. ఈ నిధిని దీర్ఘకాలిక పెట్టుబడుల నుంచి వేరుగా ఉంచండి. షేర్లు, మ్యూచువల్ ఫండ్ల విలువలు మార్కెట్ పరిస్థితులను బట్టి తగ్గవచ్చు. అత్యవసర సమయంలో వాటిని అమ్మితే నష్టాలు రావచ్చు. అందుకే వెంటనే తీసుకోగలిగే విధంగా పొదుపును ఉంచుకోవడం మంచిది.
ఎక్కువ బీమా పాలసీలు ఉన్నంత మాత్రాన పూర్తి ఆర్థిక రక్షణ లభించినట్లు కాదు. మీ కుటుంబ అవసరాలకు అనుగుణంగా బీమా ఉందో లేదో తెలుసుకోవాలి. ఆరోగ్య బీమాలో కో-పేమెంట్లు, డిడక్టిబుల్స్, చికిత్సలపై పరిమితులు, మినహాయింపులు ఉండవచ్చు. వీటివల్ల కొన్ని ఖర్చులను మీరే భరించాల్సి రావచ్చు. కాబట్టి పాలసీ నిబంధనలను జాగ్రత్తగా చదవండి.
మీ కుటుంబానికి సరిపడా ఆరోగ్య బీమా ఉందో లేదో పరిశీలించండి. మీ ఆదాయంపై కుటుంబ సభ్యులు ఆధారపడితే తగిన జీవిత బీమా కూడా ఉండాలి.
పాలసీ కొనుగోలు చేసే ముందు అది ఏ ప్రమాదం నుంచి రక్షణ కల్పిస్తుంది? ఏ ఖర్చులను భరిస్తుంది? ఇంకా ఎలాంటి రక్షణ లోపాలు ఉన్నాయి? అనే ప్రశ్నలకు సమాధానాలు తెలుసుకోండి.
Also Read: 10వ తరగతి తరువాత కమర్షియల్ పైలట్ కావాలంటే ఏం చేయాలి? లైసెన్స్ ఎలా పొందాలి?
మీ జీతం లేదా వ్యాపార ఆదాయం అకస్మాత్తుగా ఆగిపోతే పరిస్థితి ఎలా ఉంటుందో ఆలోచించండి. చేతిలో ఉన్న పొదుపుతో ఎన్ని నెలలు కుటుంబ ఖర్చులను నిర్వహించగలరో లెక్కించండి.
ఇంటి అద్దె, రుణ వాయిదాలు, పిల్లల చదువు, నిత్యావసరాలు వంటి ఖర్చులను పరిగణనలోకి తీసుకోండి. పెట్టుబడులు ఎక్కువగా ఉన్నా, వెంటనే ఉపయోగించగల డబ్బు తక్కువగా ఉండవచ్చు.
అందుకే ఆదాయం ఆగిపోయిన సమయంలో ఉపయోగపడేలా తగిన మొత్తాన్ని పొదుపు చేయాలి. ఇలా చేస్తే కొత్త ఉద్యోగం వెతుక్కోవడానికి లేదా వ్యాపారాన్ని తిరిగి నిలబెట్టుకోవడానికి సమయం లభిస్తుంది.
ఆర్థిక భద్రత కోసం బీమా ఒక్కటే సరిపోదు. అత్యవసర నిధి, తగిన బీమా, ఆదాయం లేకపోయినా ఖర్చులను నిర్వహించగల సామర్థ్యం అవసరం. ఈ మూడు అంశాలను ఎప్పటికప్పుడు సమీక్షించండి. ముందుగానే లోపాలను గుర్తిస్తే ఆర్థిక అత్యవసర పరిస్థితుల్లో అప్పులపై ఆధారపడకుండా కుటుంబాన్ని కాపాడుకోవచ్చు.
 Share

 బాసర ట్రిపుల్ ఐటీపై ఎల్నినో ఎఫెక్ట్.. దసరా సెలవుల పొడిగింపు, ఆన్ లైన్ క్లాసులు కంటిన్యూ
 వావ్.. ఫ్రీగా కుల్ఫీ పార్టీ.. గోల్డెన్ అంకుల్ అదిరిపోయే ఆఫర్!