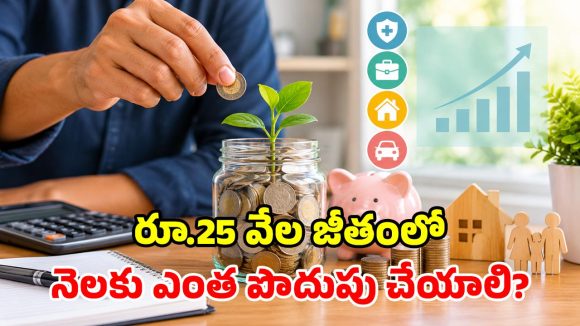


Emergency Fund: ప్రతీ వ్యక్తి కొద్దిమేర అత్యవసర నిధిని ఏర్పాటు చేసుకోవడం తప్పనిసరి. సడన్ గా ఉద్యోగం పోవడం, అనారోగ్యానికి గురి కావడం, అకస్మాత్తుగా వచ్చి పడే ఆర్థిక సమస్యలను ఎదుర్కొనేందుకు ఈ అత్యవసర నిధి ఎంతగానో ఉపయోగపడుతుంది. అయితే నెలకు రూ.25,000 ఆదాయం వచ్చే చాలా మంది తమకు వచ్చే దానిలో కొద్ది మెుత్తాన్ని పక్కన పెట్టడం ఎలా సాధ్యమవుతుందని భావిస్తుంటారు. అయితే సరైన ప్లానింగ్ ఉంటే.. చిన్న చిన్న మెుత్తాలతోనే బలమైన ఎమర్జెన్సీ ఫండ్ ను నిర్మించుకోవచ్చని ఆర్థిక నిపుణులు చెబుతున్నారు. అదెలాగో ఈ కథనంలో చూద్దాం.
అనుకోని ఆపదలు, సమస్యలు వచ్చినప్పుడు వాడుకోవడానికి పక్కనబెట్టే ప్రత్యేక నిధినే ఎమర్జెన్సీ ఫండ్ అంటారు. ఉద్యోగం పోయినా, అనారోగ్యం పాలైనా, ప్రమాదాలు జరిగినా ఆర్థిక ఇబ్బందులు పడకుండా ఇది కాపాడుతుంది. సాధారణంగా ప్రతి ఒక్కరూ తమ 6 నెలల జీవన వ్యయానికి సరిపడా మొత్తాన్ని ఎమర్జెన్సీ ఫండ్గా ఉంచుకోవడం మంచిదని నిపుణులు చెబుతుంటారు.
నెలవారీ ఆదాయం రూ.25,000 అనుకుంటే.. అందులో ఇల్లు గడవడానికి, నిత్యావసరాలకు అయ్యే ఖర్చు సగటున సుమారు రూ.18,000 అవుతుంది. ఈ లెక్కన 6 నెలలకు కలిపి రూ. 1,08,000 ఎమర్జెన్సీ ఫండ్ అవసరం అవుతుంది. అంటే కనీసం రూ.1,00,000 అత్యవసర నిధిగా సమకూర్చుకోవాల్సి ఉంటుందని నిపుణులు స్పష్టం చేస్తున్నారు.
అయితే చిన్న చిన్న పొదుపులతో రూ.లక్ష అత్యవసర నిధిని ఈజీగానే ఏర్పాటు చేసుకోవచ్చని నిపుణులు సూచిస్తున్నారు. ఇందుకోసం నెలకు రూ.2500 చొప్పున సేవ్ చేస్తే.. ఏడాదికి రూ.30 వేలు, రెండేళ్లకు రూ.60 వేలు, మూడేళ్లకు రూ.90 వేలు సేవ్ అవుతాయి. లేదంటే నెలకు రూ.3 వేలు చొప్పున సేవ్ చేస్తే.. మూడేళ్ల కాలానికి ముందే రూ.లక్ష నిధిని ఏర్పాటు చేసుకోవచ్చు.
నెలకు రూ.25,000 జీతం పొందేవారికి ’50-30-20′ బడ్జెట్ సూత్రం అద్భుతంగా పనిచేస్తుందని నిపుణులు చెబుతున్నారు. ఈ సూత్రం ప్రకారం జీతంలో 50 శాతం (రూ.12,500) కింద ఇంటి అద్దె, రేషన్, కరెంటు బిల్లు వంటి బేసిక్ అవసరాలను తీర్చుకోండి. 30 శాతం (రూ.7,500) వ్యక్తిగత ఖర్చులకు కేటాయించుకోండి. ఇక మిగిలిన 20 శాతం (రూ.5,000) జీతాన్ని సేవింగ్స్ లేదా అత్యవసర నిధి కోసం మళ్లించొచ్చు. ఒకేసారి 20% పొదుపు చేయడం కష్టంగా అనిపిస్తే.. మొదట్లో 10 శాతం (రూ.2,500) తో ప్రారంభించి మెల్లగా పెంచుకోవచ్చు.
Also Read: అమ్మబాబోయ్.. రూ.10 టీతో నెలకు రూ.9 లక్షల సంపాదన.. ఉద్యోగం కంటే టీ కొట్టే బెటరేమో!
అత్యవసర నిధిని ఎప్పుడు అవసరమైతే అప్పుడు తీసుకునేలా ఉండే ఖాతాల్లోనే డిపాజిట్ చేయడం బెటర్. సాధారణ సేవింగ్స్ అకౌంట్, ఎక్కువ వడ్డీ ఇచ్చే హై-ఇంట్రెస్ట్ సేవింగ్స్ అకౌంట్, మ్యూచువల్ ఫండ్స్, షార్ట్ టర్మ్ ఫిక్స్డ్ డిపాజిట్లలో (FD) దాచుకోవచ్చు. అయితే ఈ డబ్బును ఎట్టి పరిస్థితుల్లోనూ స్టాక్ మార్కెట్లలో, ఎక్కువ రిస్క్ ఉండే పెట్టుబడుల్లో పెట్టవద్దని నిపుణులు హెచ్చరిస్తున్నారు.
 Share

 సినిమా థియేటర్ను ఇంటికే తెచ్చుకోండి..రూ.5వేలలోపే బెస్ట్ ప్రొజెక్టర్లు
 కస్టమర్ల నమ్మకాన్ని కోల్పోవద్దు.. ఫెడరల్ బ్యాంక్ బ్రాంచ్ ఓపెనింగ్లో బిగ్ టీవీ చైర్మన్