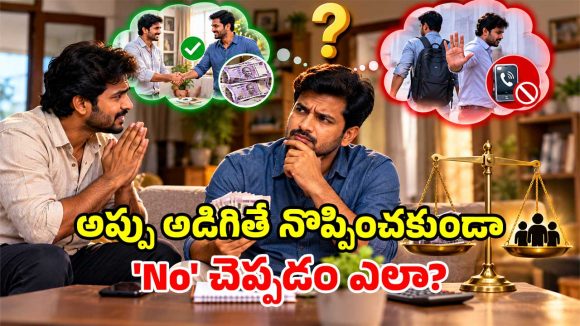


Personal Loans: ఈ రోజుల్లో ఆర్థిక సమస్యలు ఎప్పుడు, ఏ విధంగా చుట్టుముడతాయో చెప్పడం చాలా కష్టం. ఈ క్రమంలోనే డబ్బు కోసం బంధువులు, స్నేహితులు నుంచి ఫోన్ కాల్స్ అడపా దడపా వస్తూనే ఉంటాయి. బాగా కావాల్సిన వారికి డబ్బు విషయంలో ‘No’ చెప్పడం చాలా కష్టమైన విషయమే. అలా అని ‘Yes’ చెప్పడం కూడా అంత సులభమైన పని కాదు. ఇలాంటి సందర్భాలు ఎదురైతో ఏ విధంగా వ్యవహరించాలో ఆర్థిక నిపుణులు కొన్ని సూచనలు చేస్తున్నారు. అవేంటో ఈ ప్రత్యేక కథనంలో చూద్దాం.
ఆర్థిక నిపుణుల ప్రకారం.. ఏ వ్యక్తి అయినా తన మూడు నుంచి ఆరు నెలల ఖర్చులకు సరిపడా మొత్తాన్ని ఎమర్జెన్సీ ఫండ్గా పక్కన ఉంచుకోవాలి. ఉదాహరణకు మీ ఎమర్జెన్సీ ఫండ్ మూడు లక్షలు అనుకుంటే, అందులో లక్ష రూపాయలు ఎవరికైనా అప్పుగా ఇస్తే మీ నిధిలో మూడో వంతు కరిగిపోతుంది. పైగా అవసరానికి ఆ డబ్బు తిరిగి వస్తుందనే గ్యారెంటీ ఉండదు. కాబట్టి డబ్బు తిరిగి రాకపోతే తమ పరిస్థితి తలకిందులు అవుతుందన్న ఆందోళన ఉంటే సున్నితంగా తిరస్కరించడమే మంచిది. లేదా తక్కువ మెుత్తం ఇస్తే శ్రేయస్కరం.
అవతలి వారు రూ. 50,000 అడిగినప్పుడు మీ వద్ద రూ.10 వేలు మాత్రమే ఉన్నాయని అనుకుంటే ఎదుటివారికి ఈ విధంగా సమాధానం చెప్పవచ్చు. ‘నేను యాభై వేలు ఇవ్వలేను కానీ, పది వేలు ఇవ్వగలను’ అని నెమ్మదిగా చెప్పండి. అయితే ఆ డబ్బును తిరిగి రాదన్న అభిప్రాయంతోనే ఉండండి. లేదంటే బాగా కావాల్సిన వ్యక్తి అయినందువల్ల దానిని బహుమతిగా ఇచ్చినట్లు భావించండి. అలా చేయడం వల్ల ఇరువైపులా ఇబ్బందికర పరిస్థితులు తలెత్తవని నిపుణులు సూచిస్తున్నారు.
కావాల్సిన వారు డబ్బు అడిగినప్పుడు సుదీర్ఘమైన కారణాలు చెప్పడం కంటే చిన్నగా తిరస్కరించడం చాలా ఉత్తమం. ‘ప్రస్తుతం నేను ఎవరికీ డబ్బులు అప్పుగా ఇవ్వలేను’ అని ఒక్క ముక్కలో తేల్చిచెప్పవచ్చు. ఎక్కువ కారణాలు చెబితే అవతలి వారు వాదనకు దిగే అవకాశం ఉంటుంది. ఉదాహరణకు ‘నీకు బోనస్ వచ్చింది కదా, నీ వద్ద డబ్బు ఉంది కదా’ ఇని అనవచ్చు.
మీరు ఎవరికైనా అప్పు ఇస్తే ఎప్పుడూ కూడా యూపీఐ (UPI) లేదా బ్యాంక్ ట్రాన్స్ఫర్ ద్వారానే పంపండి. పొరపాటున కూడా నగదు (క్యాష్) ఇవ్వకండి. కొత్త ఆదాయ పన్ను చట్టం ప్రకారం.. ఎవరైనా రూ. 20,000 లేదా అంతకంటే ఎక్కువ మొత్తాన్ని నగదు రూపంలో అప్పుగా తీసుకోవడాన్ని చట్టం నిషేధిస్తుంది. ఈ నిబంధన ఉల్లంఘిస్తే ఎంత మొత్తమైతే తీసుకున్నారో అదే మొత్తాన్ని జరిమానాగా చెల్లించాల్సి ఉంటుంది. ఈ బాధ్యత ప్రధానంగా అప్పు తీసుకున్న వారిపై పడుతుంది.
Also Read: చెత్త సేకరణనలో కొత్త రూల్స్.. అందరూ ఇవి చేయాల్సిందే: సుప్రీంకోర్టు డెడ్లైన్!
బాగా కావాల్సిన వారు డబ్బు అడిగినప్పుడు కొందరు తమ వద్ద లేని సందర్భంలో బయటి వ్యక్తుల ద్వారా ఇప్పిస్తుంటారు. ఈ క్రమంలో ఆ డబ్బు తిరిగి చెల్లిస్తాడని ష్యూరిటీ సంతకం కూడా చేస్తారు. దీని వల్ల చిక్కుల్లో పడే అవకాశం ఎక్కువగా ఉంటుందని నిపుణులు అంటున్నారు. భారతీయ ఒప్పంద చట్టం (Indian Contract Act) సెక్షన్ 128 ప్రకారం.. గ్యారంటర్ బాధ్యత కూడా రుణం తీసుకున్నంత సమానంగానే ఉంటుంది. రుణగ్రహీతను పట్టుకోకుండా నేరుగా గ్యారంటర్ మీదే రుణదాతలు చర్యలు తీసుకునే ఛాన్స్ ఉంటుంది.
Also Read: భార్య అంటే ఉచితంగా వచ్చే పనిమనిషా?- అనుపమ కామెంట్స్ వైరల్!
 Share

 మంచిర్యాలలో నకిలీ డెత్ సర్టిఫికెట్ల దందా.. అధికారులకు మంత్రి వివేక్ వార్నింగ్!
 ఈ వారం ఎలిమినేట్ అయ్యేది ఎవరో చెప్పేసిన త్రిగుణ్!