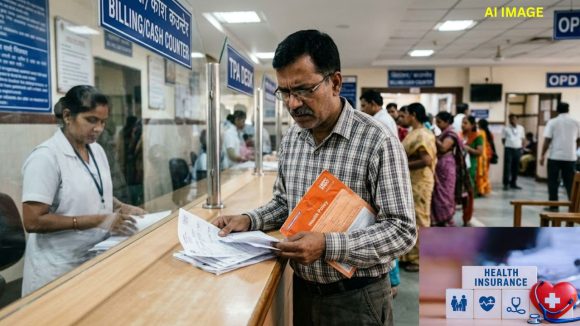


Mandatory Health Insurance Clauses| హెల్త్ ఇన్సూరెన్స్ తీసుకున్న తర్వాత చాలామంది తమ వైద్య ఖర్చుల గురించి ఆందోళన అవసరం లేదని భావిస్తారు. ప్రతి నెల లేదా సంవత్సరం ప్రీమియం చెల్లిస్తే, ఆసుపత్రి ఖర్చులను బీమా కంపెనీ భరిస్తుందని అనుకుంటారు. కానీ అసలు పరీక్ష అత్యవసర సమయంలోనే ఎదురవుతుంది. ఆసుపత్రి బిల్లు చేతికి వచ్చినప్పుడు పాలసీలోని చిన్న నిబంధనలు కూడా కీలకంగా మారవచ్చు.
రూ.10 లక్షల సమ్ ఇన్సూర్డ్ ఉన్న పాలసీ కూడా అన్ని ఖర్చులను పూర్తిగా చెల్లిస్తుందని చెప్పలేం. పాలసీలో కొన్ని పరిమితులు ఉంటే, మీ జేబు నుంచే పెద్ద మొత్తంలో ఖర్చు చేయాల్సి వస్తుంది. అందుకే హెల్త్ ఇన్సూరెన్స్ కొనుగోలు చేసే ముందు ఈ 5 ముఖ్యమైన ఫీచర్లను తప్పకుండా పరిశీలించాలి.
కొన్ని హెల్త్ ఇన్సూరెన్స్ పాలసీలు ఆసుపత్రి గది అద్దెపై పరిమితులు విధిస్తాయి. మీరు నిర్ణయించిన పరిమితి కంటే ఖరీదైన గదిని ఎంచుకుంటే అదనపు ఖర్చు రావచ్చు. కొన్ని సందర్భాల్లో గది అద్దె పరిమితి ఇతర ఆసుపత్రి ఖర్చులపై కూడా ప్రభావం చూపవచ్చు. అందువల్ల రూమ్ రెంట్ క్యాప్ లేని పాలసీతో ఎక్కువ స్వేచ్ఛ లభిస్తుంది.
PED అంటే ముందుగా ఉన్న వ్యాధులు లేదా ఆరోగ్య సమస్యలు. పాలసీ తీసుకునే ముందు మీకు ఉన్న ఆరోగ్య సమస్యలను ఈ విభాగంలో పరిగణిస్తారు. ఇలాంటి వ్యాధులకు సాధారణంగా కొంత వెయిటింగ్ పీరియడ్ ఉంటుంది. ఈ కాలం తక్కువగా ఉంటే, త్వరగా ఇన్సూరెన్స్ కవరేజ్ పొందే అవకాశం ఉంటుంది. ముఖ్యంగా వయసు పెరిగిన వారికి, ఇప్పటికే ఆరోగ్య సమస్యలు ఉన్నవారికి ఇది చాలా ముఖ్యం.
ఒకే సంవత్సరంలో ఒకటి కంటే ఎక్కువ వైద్య అత్యవసర పరిస్థితులు రావచ్చు. ఒక పెద్ద చికిత్సతో మీ మొత్తం కవరేజ్లో ఎక్కువ భాగం ఉపయోగం కావచ్చు. ఇలాంటి సమయంలో రిస్టోరేషన్ లేదా రీఫిల్ బెనిఫిట్ ఉపయోగపడుతుంది. మీరు ఉపయోగించిన సమ్ ఇన్సూర్డ్ను పాలసీ నిబంధనల ప్రకారం.. తిరిగి అందించే అవకాశం ఉంటుంది. కుటుంబ ఫ్లోటర్ పాలసీలకు ఈ ఫీచర్ మరింత ఉపయోగకరంగా ఉంటుంది.
కో – పే అంటే ఆసుపత్రి బిల్లులో కొంత భాగాన్ని మీరు స్వయంగా చెల్లించడం. ఉదాహరణకు, రూ.5 లక్షల బిల్లుపై 20 శాతం కో-పే ఉంటే, మీరు రూ.1 లక్ష చెల్లించాలి. అందువల్ల కో-పే లేని లేదా తక్కువ కో-పే ఉన్న పాలసీ మెరుగైన ఆర్థిక రక్షణ ఇస్తుంది.
Also Read: వయసు పెరిగినా శరీరంలో చరుకుదనం తగ్గదు.. డాక్టర్ సూచించిన ఈ 6 అలవాట్లు పాటిస్తే
కొన్ని పాలసీలలో ప్రత్యేక వ్యాధులు లేదా చికిత్సలకు వేర్వేరు పరిమితులు ఉంటాయి. మొత్తం కవరేజ్ రూ.10 లక్షలు ఉన్నా, కొన్ని చికిత్సలకు తక్కువ మొత్తం మాత్రమే చెల్లించవచ్చు.
అందువల్ల పాలసీలో వ్యాధి లేదా చికిత్స ఆధారిత సబ్ లిమిట్స్ ఉన్నాయో తప్పకుండా పరిశీలించాలి.
కేవలం పెద్ద సమ్ ఇన్సూర్డ్ ఉన్న పాలసీని ఎంచుకుంటే సరిపోదు. అత్యవసర సమయంలో పాలసీ నిజంగా ఎంత ఖర్చును భరిస్తుందనేది ముఖ్యం. హెల్త్ ఇన్సూరెన్స్ కొనుగోలు లేదా రెన్యువల్ చేసే ముందు రూమ్ రెంట్, PED వెయిటింగ్ పీరియడ్, రిస్టోరేషన్, కో-పే, సబ్-లిమిట్స్ను తప్పకుండా పరిశీలించండి.
Also Read: బ్యాంక్ FD లేదా పోస్టాఫీస్ డిపాజిట్.. ఎందులో పెట్టుబడి చేయడం మంచిది
 Share

 Intinti Ramayanam Pallavi : అబ్బా.. లంగావోణీలో పల్లవి ఎంత క్యూట్ గా ఉందో.. ఫ్యాన్స్ ఫిదా..
 రౌడీషీటర్ నయీమ్ దారుణ హత్య.. హైదరాబాద్లో ఓ వైన్ షాపు ముందు ఘటన, సీసీటీవీ ఫుటేజ్ సాక్షిగా