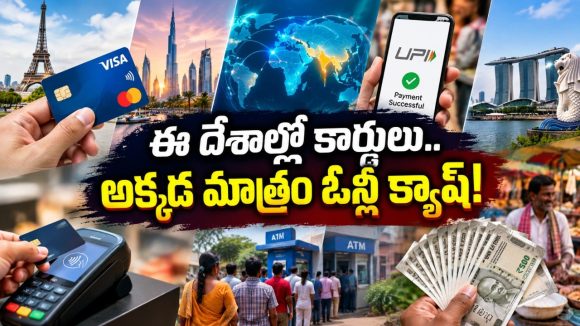


UPI అంటే యూనిఫైడ్ పేమెంట్స్ ఇంటర్ఫేస్ (Unified Payments Interface) అని అర్థం. దీని గురించి భారతీయులకు పెద్దగా పరిచయం అక్కర్లేదు. ఎందుకంటే.. మన దేశంలో చిన్న పాన్ షాప్ నుంచి షాపింగ్ మాల్ వరకు జరిగే ప్రతి చెల్లింపు యూపీఐ ద్వారానే జరుగుతోంది. కేవలం మొబైల్ యాప్తో ఎంతో సులభంగా జరిగిపోయే ఈ విధానం చూసి పలు దేశాల ప్రతినిధులు ఆశ్చర్యం వ్యక్తం చేశారు. అంతేకాదు.. ప్రపంచవ్యాప్తంగా దాదాపు ఫ్రాన్స్, యూఏఈ, సింగపూర్, శ్రీలంక, నేపాల్, గ్రీస్ వంటి10కి పైగా దేశాలు మన యూపీఐ విధానాన్ని అంగీకరిస్తూ ఒప్పందాలు కూడా చేసుకున్నాయి.
ఆన్లైన్ చెల్లింపులు అనగానే మనం వెంటనే.. అమెరికా, జపాన్, దక్షిణ కొరియా, యూకే, సింగపూర్, చైనా వంటి దేశాలే ముందు ఉంటాయని అనుకుంటాం. ఎందుకంటే టెక్నాలజీ పరంగా ఆయా దేశాలు మనకంటే అడ్వాన్సుడ్గా ఉన్నాయని భావించమే కారణం. చిత్రం ఏమిటంటే.. ఆన్లైన్ చెల్లింపుల విషయంలో మాత్రం ఇండియానే తోపు. ప్రపంచంలో అత్యధిక ఆన్లైన్ చెల్లింపులు జరిగేది మన దేశంలోనే. పంచవ్యాప్తంగా జరిగే మొత్తం రియల్-టైమ్ డిజిటల్ చెల్లింపుల్లో దాదాపు సగానికి పైగా అంటే 49 శాతం ఒక్క భారతదేశంలోనే జరుగుతున్నాయి.
అభివృద్ధి చెందిన, ఇతర ప్రధాన దేశాల్లో కూడా డిజిటల్ చెల్లింపులు ఉన్నాయి. కానీ, ఇక్కడిలా ఉచితం కాదు. అమెరికాలో UPI తరహా ఉచిత చెల్లింపుల సదుపాయం లేదు. ప్రజలు ఎక్కువగా విసా, మాస్టర్ కార్డ్ వంటి క్రెడిట్ లేదా డెబిట్ కార్డులు వాడతారు. ఆన్లైన్ చెల్లింపుల కోసం వెన్మో, జెల్లే, ఆపిల్ పే, క్యాష్ యాప్లను ఉపయోగిస్తారు. యూకే ఇప్పుడు ఇండియా తరహాలోనే దాదాపు క్యాష్లెస్ లావాదేవీల వైపు అడుగులు వేస్తోంది. ప్రస్తుతం ఇక్కడ కార్డుల ద్వారా కాంటాక్ట్లెస్ ట్యాప్ చెల్లింపులు ఎక్కువ చేస్తున్నారు. క్యాష్ వాడకం చాలా తక్కువ.
దుబాయ్, యుఏఈ: ఈ దేశాల్లో ఆన్లైన్ చెల్లింపులకు ప్రాధాన్యం ఇస్తున్నారు. ఆపిల్ పే, శామ్సంగ్ వాలెట్, కార్డ్ పేమెంట్లు ఎక్కువ. భారతీయులు నేరుగా తమ UPI ద్వారా కూడా చెల్లింపులు చేయవచ్చు.
బ్రెజిల్: రియల్-టైమ్ చెల్లింపుల్లో భారత్ తర్వాత బ్రెజిల్ రెండో స్థానంలో ఉంది. UPI తరహాలోనే అక్కడి ప్రభుత్వం పిక్స్ (Pix) అనే సిస్టమ్ను అందుబాటులోకి తెచ్చింది.
చైనా, పాకిస్తాన్, బంగ్లాదేశ్: మన పొరుగున ఉన్న చైనాలో కూడా ఆన్లైన్ చెల్లింపులు ఎక్కువ ఆలీపే, వీచాట్ పే యాప్ల ద్వారా క్యూఆర్ కోడ్ చెల్లింపులు భారీ ఎత్తున జరుగుతాయి. పాకిస్తాన్లో ఆన్లైన్ చెల్లింపులకు రాస్త్, ఈజీపైసా, జాబ్ క్యాష్ వంటి వాలెట్లు ఉన్నా.. క్యాష్ లావాదేవీలే ఎక్కువ జరుగుతాయి. బంగ్లాదేశ్లో కూడా అంతే. అక్కడ bKash అనే యాప్ వాడుతున్నారు.
అన్ని దేశాల్లో ఆర్థిక పరిస్థితులు, టెక్నాలజీ ఒకే విధంగా ఉండవు. ముఖ్యంగా ఆఫ్రికా వంటి దేశాల్లో అది మరీ కష్టం. ఇక్కడ డిజిటల్ మౌలిక వసతులు సరిగా లేకపోవడం వల్ల కేవలం క్యాష్ మాత్రమే చెల్లుతుంది. మయన్మార్లో 98 శాతం లావాదేవీలన్నీ నగుద రూపంలోనే జరుగుతాయి. ఇథియోపియా, గాంబియా దేశాల్లోనూ నోట్లే చెల్లుతాయి. ఆఫ్రికా ఖండంలో ఉన్న చాడ్, అంగోలా, బురండి దేశాల్లో బ్యాంకింగ్ వ్యవస్థలు సక్రమంగా లేవు. ఇంటర్నెట్, విద్యుత్ కొరత వల్ల ఇక్కడ కేవలం నోట్లు మాత్రమే చెల్లుతాయి. ఆన్లైన్ అంటే ఆశ్చర్యంగా చూస్తారు.
త్వరలో ప్రభుత్వం రూ.2 వేలు అదనపు చెల్లింపుల కోసం ఛార్జీలు వసూలు చేయడానికి సిద్ధమవుతోంది. అయితే, ఇది సాధారణ ప్రజలకు భారం కాబోదని, కేవలం పెద్ద వ్యాపార సంస్థలకే వర్తిస్తుందని ప్రభుత్వం అంటోంది. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI), ప్రభుత్వం ప్రకటించిన ఈ కొత్త మార్గదర్శకాల ప్రకారం రూ. 2 వేలకు మించిన యూపీఐ (UPI) లావాదేవీలపై 0.4% MDR (Merchant Discount Rate) చెల్లించాల్సి ఉంటుంది. ఆ భారాన్ని కస్టమర్లపై రుద్దకూడదనేది నిబంధన. ఈ నేపథ్యంలో వ్యాపారులు రూ.2 వేలు మించిన లావాదేవీల కోసం క్యాష్ డిమాండ్ చేసే అవకాశాలున్నాయని, ప్రజలు మళ్లీ ఏటీఎంల్లో క్యూలు కట్టే రోజులు వస్తాయనే ఆందోళన వ్యక్తమవుతోంది. క్యాష్ వాడకం పెరిగి.. డిజిటల్ చెల్లింపులు తగ్గితే.. ఇండియా స్థానాన్ని బ్రెజిల్, చైనాలు కైవసం చేసుకొనే అవకాశం ఉందని తెలుస్తోంది.
Also Read: వేల కోట్ల స్కామ్.. ఇప్పుడు పూట గడవడం లేదు.. ఆర్థిక కష్టాల్లో ఐబొమ్మ రవి!
 Share

 ఎన్నో జంతువులు ఉండగా.. పాత రూ.10 నోటుపై.. ఏనుగు, ఖడ్గమృగం, పులి బొమ్మలే ఎందుకు?
 మహీంద్రా BE 6 vs టాటా కర్వ్ EV.. రెండింటిలో ఏది తోప్ అంటే?