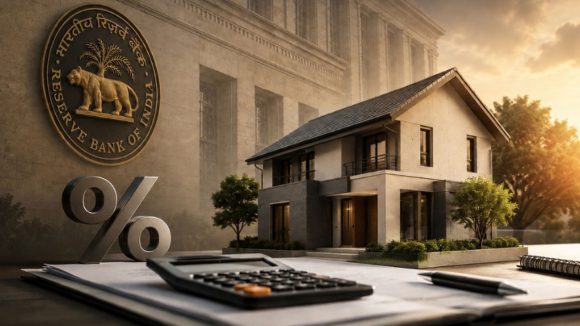


RBI Rate Hike On Housing loans Impact: రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా-ఆర్బిఐ రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచడంతో 5.50 శాతానికి చేర్చింది. దీనివల్ల గృహ రుణాలు తీసుకున్నవారిపై ప్రభావం పడనుంది. ఈఎంఐ పెరగడం లేకుంటే దీర్ఘకాలిక రుణ చెల్లింపు కాలం పెరుగుతుంది. వేగంగా ఈఎంఐలు తీర్చాలని భావించినవారికి ఆర్బీఐ వార్త గుదిబండగా మారింది.
తక్కువ వడ్డీల సాఫీగా సాగిపోయిన గృహ రుణాల కస్టమర్ల ప్రయాణానికి ఒక్కసారిగా బ్రేకులు వేసింది ఆర్బీఐ. బుధవారం ప్రకటించిన ద్రవ్య పరపతి విధాన కమిటీ భేటీలో రెపో రేటును 5.25 శాతం నుంచి 5.50 శాతానికి పెంచింది. మార్కెట్లో దాదాపుగా అన్ని బ్యాంకులు, హౌసింగ్ ఫైనాన్స్ రుణాలు ఫ్లోటింగ్ రేట్ ఆధారంగా ముడిపడి ఉన్నాయి. బ్యాంకులు త్వరలో 25 బేసిస్ పాయింట్ల పెంపును ఖాతాదారుల ఖాతాల్లోకి బదిలీ చేయనున్నాయి. ఫిక్స్డ్ వడ్డీ రేటుపై లోన్లు తీసుకున్నవారిపై ఎలాంటి ఎఫెక్ట్ ఉండదు. ఫ్లోటింగ్ రేటుపై లోన్లు తీసుకుంటే.. ఆర్బీఐ వడ్డీ రేట్లు మార్చినప్పుడు బ్యాంకులు వడ్డీ రేట్లను పెంచడం లేకుంటే తగ్గించడం జరుగుతుంది.
ఆర్బీఐ నిర్ణయంతో వడ్డీ రేట్లను బ్యాంకులు వచ్చే నెల నుంచి పెంచడం ఖాయంగా కనిపిస్తోంది. వచ్చే నెల నుంచి ఆ తరహా రుణాలు తీసుకున్నవారిపై ఆర్థికబారం పడనుంది. రూ. 40 లక్షల హోమ్ లోన్ తీసుకున్నవారిపై ఈఎంఐ నెలకు రూ. 654 పెరుగుతుందని బ్యాకింగ్ అధికారుల మాట. ఓవరాల్గా సుమారు 20 ఏళ్లలో దాదాపు 2 లక్షల వరకు భారం పడుతుంది. రూ. 25 లక్షల లోన్పై 7.75 శాతం వడ్డీకి చొప్పున నెలకు ఈఎంఐ రూ. 20,523 గా ఉంటుంది. అది 8 శాతానికి చేరితే రూ. 20,911 ఈఎంఐ చెల్లించాల్సి ఉంటుంది. ఆ లెక్కన నెలకు సుమారుగా రూ. 387 పెరుగుతోంది.
50 లక్షల రుణం తీసుకున్నవారు నెలకు రూ.41,822 చెల్లించాలి. కోటి హోమ్ లోన్పై 20 ఏళ్ల కాల వ్యవధికి 7.75 శాతం వడ్డీతో గతంలో ఈఎంఐ రూ. 82,094 ఉండేది. 8 శాతం వడ్డీపై రూ. 83,644 గా మారనుంది. ఆ లెక్కన ప్రతి నెలా అదనంగా రూ. 1549 భారం పడుతుంది. లోన్ పెరిగే కొద్దీ నెలవారీ EMIపై ప్రభావం స్పష్టంగా కనిపిస్తుంది. వడ్డీ రేటు పెంపు అంటే రుణగ్రహీతలు అధిక EMI చెల్లించాల్సి వస్తుందన్నది అర్థం కాదు. రుణదాతలు EMI ని మార్చకుండా చెల్లింపు కాల పరిమితిని పొడిగిస్తారు.
ALSO READ: ఆర్బీఐ కీలక నిర్ణయం.. మూడేళ్ల తర్వాత రెపో రేటు పెంపు, ఈఎంఐలపై ఆర్థిక భారం
ఇప్పుడు బ్యాంకులు కూడా ఈ పద్దతిని అవలంభిస్తున్నాయి. ఇల్లు కొనాలనుకునే వారికి పెరిగిన రెపో రేటు కారణంగా కొత్త రుణాలు మరింత ఖరీదైనవిగా మారవచ్చు. కొనుగోలుదారులు రుణాలను కేవలం ప్రధాన వడ్డీ రేటు ఆధారంగా మాత్రమే పోల్చుకోకూడదని బ్యాకింగ్ వర్గాలు చెబుతున్నాయి. ప్రామాణిక వడ్డీ రేటు, దానిపై రుణదాతకు ఉన్న వ్యత్యాసాన్ని, ఇతర ఛార్జీలను పరిగణనలోకి తీసుకోవాలని చెబుతున్నాయి.
 Share

 పొలిటికల్ ఎంట్రీకి ధనుష్ సిద్ధం.. కొత్త పార్టీ పేరేంటో తెలుసా?
 కన్నీళ్లు పెట్టిస్తున్న తెల్లబంగారం.. నల్గొండలో 80 శాతం పత్తిపంట నష్టం!