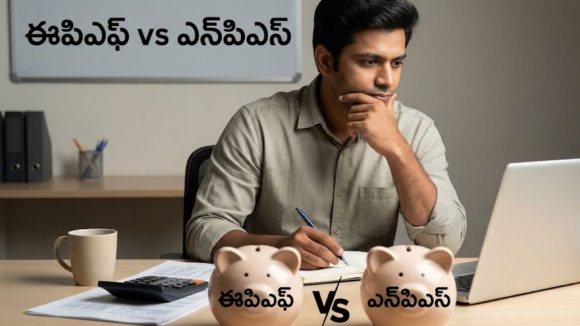


NPS Vs EPF| రిటైర్మెంట్ తర్వాత ఆర్థిక ఇబ్బందులు లేకుండా ప్రశాంతంగా జీవించాలని ప్రతి ఉద్యోగి కోరుకుంటారు. అయితే అందుకోసం చివరి దశలో పెట్టుబడులు ప్రారంభిస్తే సరిపోదు. ఉద్యోగంలో చేరినప్పటి నుంచే సరైన పొదుపు పథకాన్ని ఎంచుకోవడం ముఖ్యం. ముఖ్యంగా ఉద్యోగులకు అందుబాటులో ఉన్న ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ (EPF), నేషనల్ పెన్షన్ సిస్టమ్ (NPS) రెండూ మంచి రిటైర్మెంట్ పొదుపు మార్గాలు. మరి ఈ రెండింటిలో 25 ఏళ్ల పాటు పెట్టుబడి పెడితే ఏ పథకంలో ఎక్కువ మొత్తం చేతికి వస్తుంది?
ఒక ఉద్యోగికి ప్రస్తుతం 35 ఏళ్లు ఉన్నాయని, 60 ఏళ్లకు రిటైర్ కావాలని అనుకుంటున్నారని భావిద్దాం. ఆయన ప్రస్తుత నెలవారీ బేసిక్ శాలరీ రూ.50,000. ప్రతి సంవత్సరం జీతం 5 శాతం పెరుగుతుందని అంచనా వేద్దాం. అలాగే ఈపిఎఫ్పై వార్షిక వడ్డీ 8.25 శాతంగా లెక్కిస్తే, 25 ఏళ్ల తర్వాత ఆ వ్యక్తి ఈపిఎఫ్ అకౌంట్లో సుమారు రూ.1.58 కోట్ల నిధి సమకూరవచ్చని అంచనా.
NPSలో వచ్చే రాబడులు మార్కెట్ పనితీరుపై ఆధారపడి ఉంటాయి. అందువల్ల రాబడులు మారే అవకాశం ఉంటుంది. ఈ లెక్కల ప్రకారం 25 ఏళ్ల తర్వాత వచ్చే అంచనా నిధి ఇలా ఉంటుంది.
8 శాతం వార్షిక రాబడి వస్తే రూ.1.43 కోట్లు.
10 శాతం వార్షిక రాబడి వస్తే రూ.1.87 కోట్లు.
12 శాతం వార్షిక రాబడి వస్తే రూ.2.46 కోట్లు.
అంటే NPSలో 12 శాతం రాబడి వస్తే EPFతో పోలిస్తే ఎక్కువ నిధి సమకూరే అవకాశం ఉంది. అయితే ఇవి అంచనాలు మాత్రమే. మార్కెట్ రాబడులకు ఎలాంటి హామీ ఉండదు.
ఈపిఎఫ్ పథకంలో ఉద్యోగి తన బేసిక్ శాలరీ, డీఏలో 12 శాతం చెల్లిస్తారు. యజమాని కూడా 12 శాతం కంట్రిబ్యూట్ చేస్తారు. అయితే యజమాని వాటాలో కొంత మొత్తం ఎంప్లాయీస్ పెన్షన్ స్కీమ్ (EPS)కు వెళ్తుంది. ప్రభుత్వ నిర్ణయం ప్రకారం EPFపై వడ్డీ లభిస్తుంది.
Also Read: బ్యాంక్ అకౌంట్ లేకపోయినా డబ్బు ట్రాన్స్ఫర్ చేయవచ్చు. రిజర్వ్ బ్యాంకు కొత్త రూల్స్
NPS నిధులను ఈక్విటీలు, కార్పొరేట్ బాండ్లు, ప్రభుత్వ సెక్యూరిటీల్లో పెట్టుబడి పెడతారు. ఇందులో యాక్టివ్ ఛాయిస్, ఆటో ఛాయిస్ ఆప్షన్లు ఉంటాయి. పెట్టుబడిదారులు తమ రిస్క్ సామర్థ్యాన్ని బట్టి వీటిని ఎంచుకోవచ్చు.
Also Read: కోడిగుడ్లు, చికెన్ ధరలు తగ్గనున్నాయా? కారణం ఇదే
స్థిరమైన రాబడులు, తక్కువ మార్కెట్ రిస్క్ కోరుకునేవారికి EPF ఉపయోగపడవచ్చు. ఎక్కువ దీర్ఘకాలిక రాబడుల కోసం కొంత మార్కెట్ రిస్క్ తీసుకునేవారికి NPS అనుకూలంగా ఉండవచ్చు. అర్హత ఉన్న ఉద్యోగులు రెండింటిలోనూ పెట్టుబడి చేసి సేవింగ్స్ విభజించుకుంటే మంచిది.
ఇక్కడ పేర్కొన్న మొత్తాలు అంచనాలు మాత్రమే. వాస్తవ రాబడులు వడ్డీ రేట్లు, జీతం పెరుగుదల, పెట్టుబడులు, మార్కెట్ పరిస్థితులపై ఆధారపడి ఉంటాయి. పెట్టుబడి నిర్ణయానికి ముందు ఆర్థిక నిపుణుడి సలహా తీసుకోవాలి.
 Share

 ప్రేమ పేరుతో అనుమానాలు భరిస్తున్నారా? మీ ఆత్మగౌరవాన్ని ఇలా కాపాడుకోండి
 రాజీనామా చేద్దామనుకున్న ఉద్యోగి.. 15 నెలల జీతం ఇచ్చి స్వయంగా తొలగించిన కంపెనీ