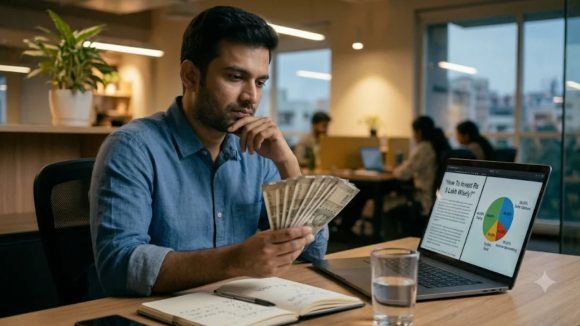


How to invest Rs 5 lakh wisely| మీ వద్ద సేవింగ్స్ రూపంలో రూ.5 లక్షలు ఉంటే ఏం చేస్తారు? బ్యాంకులో ఫిక్స్డ్ డిపాజిట్ చేస్తారా? షేర్లలో పెట్టుబడి పెడతారా? లేక బంగారం కొనుగోలు చేస్తారా? చాలామందికి డబ్బు సంపాదించడం కంటే దాన్ని సరైన విధంగా పెట్టుబడి చేయడమే పెద్ద సవాలుగా మారుతోంది. అయితే, సరైన ప్రణాళికతో చిన్న మొత్తాన్ని కూడా భవిష్యత్తుకు ఉపయోగపడేలా మార్చుకోవచ్చు. తాజాగా ఓ చార్టర్డ్ అకౌంటెంట్ రూ.5 లక్షలను ఎలా పెట్టుబడి చేయాలో వివరిస్తూ సోషల్ మీడియాలో ఓ వీడియో షేర్ చేశారు. ఇందులో ఆమె సూచించిన 4 పెట్టుబడి మార్గాలు ఆసక్తికరంగా మారాయి.
చార్టర్డ్ అకౌంటెంట్ ప్రకారం.. రూ.5 లక్షల్లో 40 నుంచి 50 శాతం వరకు ఈక్విటీలో పెట్టుబడి చేయడం మంచిది. ముఖ్యంగా 50 ఏళ్లలోపు వయసున్నవారు, ఆర్థికంగా తమపై ఆధారపడినవారు లేనివారు ఈ విధానాన్ని పరిశీలించవచ్చని ఆమె తెలిపారు. ఈక్విటీలో నేరుగా షేర్లు కొనుగోలు చేయవచ్చు. లేదంటే ఈక్విటీ మ్యూచువల్ ఫండ్స్ను ఎంచుకోవచ్చు. అయితే, స్టాక్ మార్కెట్ గురించి పెద్దగా అవగాహన లేనివారు ఇండెక్స్ ఫండ్స్ను పరిశీలించవచ్చని సూచించారు. ఇవి నిర్దిష్ట మార్కెట్ సూచీ పనితీరును అనుసరిస్తాయి. దీనివల్ల ఒకే కంపెనీపై ఆధారపడకుండా వివిధ కంపెనీల్లో పరోక్షంగా పెట్టుబడి పెట్టే అవకాశం ఉంటుంది. అయితే, మార్కెట్ ఒడిదొడుకుల వల్ల నష్టాలు వచ్చే ప్రమాదం కూడా ఉంటుంది.
మొత్తంలో మరో 10 నుంచి 20 శాతం వరకు తక్కువ రిస్క్ ఉన్న పెట్టుబడి మార్గాలకు కేటాయించాలని ఆమె సూచించారు. ముఖ్యంగా అత్యవసర నిధి లేనివారు ఈ విషయంపై దృష్టి పెట్టాలి. ఫిక్స్డ్ డిపాజిట్లు, ఆర్బిట్రేజ్ ఫండ్స్, డెట్ మ్యూచువల్ ఫండ్స్ వంటి మార్గాలను పరిశీలించవచ్చు. వీటిలో రిస్క్, రాబడి ఒకేలా ఉండవు. కాబట్టి పెట్టుబడి పెట్టే ముందు వాటి నిబంధనలు తెలుసుకోవాలి. అనుకోని ఖర్చులు వచ్చినప్పుడు ఉపయోగపడేలా అత్యవసర నిధిని కూడా సిద్ధం చేసుకోవాలి.
పెట్టుబడిలో మరో 10 నుంచి 20 శాతం వరకు బంగారానికి కేటాయించవచ్చని ఆమె తెలిపారు. అయితే, బంగారు ఆభరణాల కంటే గోల్డ్ ఈటీఎఫ్లు, గోల్డ్ స్టాక్స్, గోల్డ్ మ్యూచువల్ ఫండ్స్ పరిశీలించాలని సూచించారు. పెట్టుబడి పోర్ట్ఫోలియోలో బంగారం ఉండటం వల్ల డైవర్సిటీ (వైవిధ్యం) లభిస్తుంది. మార్కెట్ పరిస్థితులు మారినప్పుడు ఈ విధానం బ్యాలెన్స్ అందించవచ్చు. కనీసం 5 ఏళ్ల పాటు పెట్టుబడిని కొనసాగించే ఆలోచన ఉండాలని ఆమె పేర్కొన్నారు. అయితే, బంగారం ధరలు కూడా మారుతుంటాయి. కాబట్టి ఇందులోనూ రిస్క్ ఉంటుందని గుర్తించాలి.
Also Read: చాణక్య నీతి.. ఈ 7 చెడు అలవాట్లు ఉంటే జీవితంలో విజయం ఎప్పటికీ సాధించలేరు
మిగిలిన 10 నుంచి 20 శాతం మొత్తాన్ని ఆదాయం అందించే పెట్టుబడి సాధనాల్లో పెట్టాలని ఆమె వివరించారు. బాండ్లు, నాన్ కన్వర్టబుల్ డిబెంచర్లు (NCDs) వంటి వాటిని పరిశీలిస్తారు. వీటి ద్వారా నిర్ణీత వ్యవధుల్లో వడ్డీ రూపంలో ఆదాయం పొందే అవకాశం ఉంటుంది. అయితే, పెట్టుబడి చేసే ముందు సంబంధిత సంస్థ ఆర్థిక పరిస్థితి, క్రెడిట్ రేటింగ్, తిరిగి చెల్లింపు నిబంధనలు తెలుసుకోవాలి. వీటిలో కూడా నష్టభయం, నగదుగా మార్చుకోవడంలో ఇబ్బందులు ఉండవచ్చు.
Also Read: ఒకప్పుడు ఫుడ్ డెలివరీ బాయ్.. ఇప్పుడు ఏఐ కంపెనీ ఓనర్.. ఎలా ఎదిగాడంటే
ఇది అందరికీ వర్తించే పెట్టుబడి సూత్రం కాదని చార్టర్డ్ అకౌంటెంట్ స్పష్టం చేశారు. ప్రతి ఒక్కరి ఆదాయం, అప్పులు, కుటుంబ బాధ్యతలు, ఆర్థిక లక్ష్యాలు వేర్వేరుగా ఉంటాయి. అందుకే పెట్టుబడి నిర్ణయాలు కూడా వ్యక్తిగత పరిస్థితులకు అనుగుణంగా ఉండాలి. అత్యవసర నిధి లేనివారు ముందుగా దాన్ని ఏర్పాటు చేసుకోవాలి. అప్పులు ఉన్నవారు వాటి చెల్లింపులకు ప్రాధాన్యం ఇవ్వాలి. తక్కువ సమయంలో డబ్బు అవసరమయ్యేవారు అధిక రిస్క్ ఉన్న పెట్టుబడులకు దూరంగా ఉండాలి.
 Share

 బురదలో ఫైట్.. నీళ్లలో 20 గంటలు.. రష్మిక కష్టాలు మామూలుగా లేవుగా!