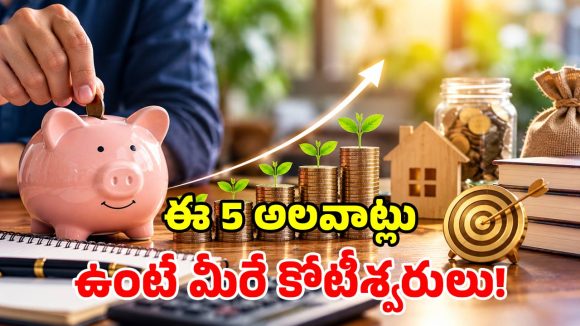


Wealth Building Tips: చాలామంది నెలకు లక్ష రూపాయలకు పైగా సంపాదిస్తున్నప్పటికీ నెలాఖరు వచ్చేసరికి చేతిలో రూపాయి కూడా మిగలక తీవ్ర ఇబ్బందులు ఎదుర్కొంటూ ఉంటారు. జీతం పెరుగుతున్న కొద్ది ఖర్చులు కూడా అంతే వేగంగా పెరగడమే ఇందుకు కారణం. ఈ నేపథ్యంలో దీర్ఘకాలంలో సంపదను సృష్టించడానికి ఉపయోగపడే 5 కీలక సూత్రాలను ఈ కథనంలో తెలుసుకునే ప్రయత్నం చేద్దాం.
సాధారణంగా ప్రతిఒక్కరూ జీతం రాగానే బిల్లులు చెల్లించడం, ఇంటి ఖర్చులు, ఇతర అవసరాలకు పోను మిగిలిన డబ్బును పొదుపు చేయాలని అనుకుంటారు. కానీ చాలా సందర్భాల్లో నెలాఖరుకు పొదుపు చేయడానికి ఏమీ మిగలదు. కాబట్టి దీనికి భిన్నంగా ఆలోచించాలి. జీతం రాగానే ముందుగా 20% నుండి 30% వరకు పొదుపు లేదా ఎస్ఐపీ (SIP) రూపంలో పెట్టుబడికి కేటాయించాలి. ఉదాహరణకు లక్ష రూపాయల జీతం వచ్చే వ్యక్తి ముందే రూ. 20,000 నుండి 30,000 సేవింగ్స్ వైపు మళ్లించి.. మిగిలిన డబ్బుతోనే నెలవారీ ఖర్చులను పూర్తి చేసుకోవాలి. ఈ అలవాటు దీర్ఘకాలంలో పెద్ద మొత్తంలో సంపదను సృష్టిస్తుంది.
పెట్టుబడుల విషయంలో క్రమశిక్షణ చాలా అవసరం. షేర్ మార్కెట్ లో లాభాలు వచ్చినప్పుడు విపరీతమైన ఉత్సాహం చూపిస్తూ పడిపోయినప్పుడు భయంతో పెట్టుబడులు ఉపసంహరించుకోవడం సరైన పద్ధతి కాదు. మార్కెట్ తగ్గినంత మాత్రాన మనం ఎంచుకున్న ఫండ్ పనికిరాదని అనుకోకూడదు. ఈపీఎఫ్ (EPF), పీపీఎఫ్ (PPF), మ్యూచువల్ ఫండ్స్, ఎన్పీఎస్ (NPS), బాండ్లు వంటి వాటిలో ఆర్థిక లక్ష్యాలు, రిస్క్ తీసుకునే సామర్థ్యాన్ని బట్టి సరైన దానిని ఎంచుకోవాలి. భావోద్వేగాలతో కాకుండా, లక్ష్యాలకు అనుగుణంగా క్రమం తప్పకుండా పెట్టుబడులు కొనసాగిస్తే మంచి లాభాలు పొందొచ్చు.
జీతం పెరగడం సంతోషకరమైన విషయమే అయినా దానితో పాటు ఖర్చులు కూడా అదే స్థాయి కొందరు పెంచేస్తుంటారు. ఉదాహరణకు నెలకు వచ్చే రూ. 50,000 జీతం రూ. లక్షకు పెరిగినప్పుడు.. వెంటనే ఖరీదైన ఇల్లు, కొత్త కారు, స్మార్ట్ఫోన్ కొనడం, బయట ఎక్కువగా తినడం వంటి ఖర్చులు మొదలుపెడతారు. ఆదాయం పెరిగినప్పుడు మెరుగైన జీవితాన్ని గడపడంలో తప్పులేదు కానీ పెరిగిన ఆదాయం మొత్తం ఈ ఖర్చులకే సరిపోతే సంపద సృష్టి సాధ్యం కాదు. అందుకే పెరిగిన జీతంలో ఒక భాగాన్ని క్వాలిటీ లైఫ్ కు ఖర్చుపెడుతూనే.. మిగిలిన దానిని పొదుపు వైపునకు మళ్లించాలి.
ఆరోగ్య, జీవిత బీమాలు మన ఆర్థిక భద్రత కోసం రూపొందించినవి. అనుకోకుండా వచ్చే అత్యవసర వైద్య పరిస్థితి.. దాచుకున్న డబ్బును ఖాళీ చేసే ప్రమాదం ఉంది. సరైన హెల్త్ ఇన్స్యూరెన్స్ ఉండటం వల్ల ఇటువంటి ఆర్థిక ముప్పుల నుండి బయటపడొచ్చు. అలాగే కుటుంబ పెద్ద మరణించిన సందర్భాల్లో టర్మ్ ఇన్స్యూరెన్స్ ఆర్థిక సమస్యలు రాకుండా ఫ్యామిలీకి అండగా నిలుస్తుంది. కాబట్టి ఇన్స్యూరెన్స్ను పెట్టుబడిగా కాకుండా జీవితానికి రక్షణ కవచంగా చూడాలి.
పెట్టుబడులు ఒకసారి పెట్టి వదిలేస్తే సరిపోదు. ఐదేళ్ల క్రితం బాగున్న ఫండ్ ఇప్పుడు సరిగ్గా పనిచేయకపోవచ్చు. అందుకే కనీసం సంవత్సరానికి ఒకసారైనా ఆదాయం, ఖర్చులు, అప్పులు, ఇన్స్యూరెన్స్ కవరేజ్, ఇన్వెస్ట్మెంట్ పోర్ట్ఫోలియోను సమీక్షించుకోవాలి. ఇలా చేయడం వల్ల అనవసర ఖర్చులు, రాబడి లేని పెట్టుబడులను సరిదిద్దుకునే అవకాశం లభిస్తుంది.
Also Read: రైలు ప్రయాణికులకు బిగ్ అలర్ట్.. జర్నీలో ఈ తప్పులు చేస్తే.. జరిమానాతో పాటు డైరెక్ట్ జైలే!
నెలకు రూ. 60,000 సంపాదిస్తూ 25% క్రమం తప్పకుండా పొదుపు చేసే వ్యక్తి.. రూ. 1.5 లక్షలు సంపాదిస్తూ మొత్తం డబ్బును ఈఎంఐలు, షాపింగ్లకే ఖర్చు చేసే వ్యక్తి కంటే మెరుగైన ఆర్థిక స్థితిలో ఉంటాడు. ఆదాయం అంటే మీరు ఎంత సంపాదిస్తున్నారనేది మాత్రమే. కానీ సంపద అంటే అందులో ఎంత దాచుకుని వృద్ధి చేసుకుంటున్నారనేది ముఖ్యం. ‘సంపాదన → పొదుపు → రక్షణ → పెట్టుబడి → సమీక్ష’ అనే పంచ సూత్రాన్ని క్రమం తప్పకుండా పాటిస్తే దీర్ఘకాలంలో బలమైన ఆర్థిక పునాదిని నిర్మించుకోవచ్చని నిపుణులు సూచిస్తున్నారు.
Also Read: కొండవాలుపై ‘కృష్ణుడి వెన్నముద్ద’ రాయి.. 1200 ఏళ్లుగా దొర్లని వైనం.. సైన్స్కే అంతుపట్టని రహస్యం!
 Share

 నమ్మలేని పెర్ఫార్మెన్స్, అదిరిపోయే లుక్తో..అసుస్ రోగ్ జి16 లాంచ్!
 రూ.10వేల వాషింగ్ మెషీన్ ఇప్పుడు రూ.5,099కే! ఎగబడి కొంటున్న జనం