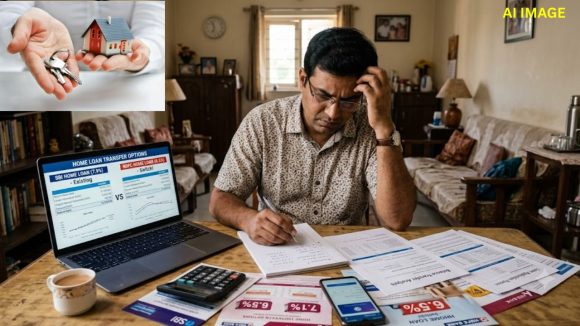


Home Loan Transfer Switching Banks| హోమ్ లోన్ వడ్డీ రేటు తగ్గితే ఈఎంఐ కూడా తగ్గుతుందని చాలామంది భావిస్తారు. అందుకే తక్కువ వడ్డీ రేటు అందిస్తున్న మరో బ్యాంకుకు లోన్ మార్చాలని అనుకుంటారు. అయితే తక్కువ వడ్డీ రేటు కనిపించిందని వెంటనే బ్యాంక్ మార్చడం సరైన నిర్ణయం కాదు. లోన్ మార్చే ముందు మిగిలిన అసలు మొత్తం, కాలపరిమితి, ఛార్జీలు, మొత్తం సేవింగ్స్ వంటి అంశాలను పరిశీలించాలి. అన్ని లెక్కలు వేసిన తర్వాతే బ్యాలెన్స్ ట్రాన్స్ఫర్ వల్ల నిజంగా ప్రయోజనం ఉందో తెలుసుకోవచ్చు.
మీరు మొదట తీసుకున్న లోన్ మొత్తం కంటే ప్రస్తుతం చెల్లించాల్సిన అసలు మొత్తం ముఖ్యం. అలాగే ఇంకా ఎన్ని ఈఎంఐలు చెల్లించాలో కూడా పరిశీలించాలి.
ఎక్కువ కాలం లోన్ మిగిలి ఉంటే వడ్డీ ఆదా చేసే అవకాశం పెరుగుతుంది. ఉదాహరణకు మీకు రూ.50 లక్షల లోన్ మిగిలి ఉందని అనుకుందాం. ఇంకా 15 సంవత్సరాల కాలపరిమితి ఉంటే వడ్డీ రేటు తగ్గడం వల్ల గణనీయమైన ఆదా రావచ్చు. అదే మొత్తానికి కేవలం మూడు సంవత్సరాలు మాత్రమే మిగిలి ఉంటే ఆదా తక్కువగా ఉండవచ్చు.
బ్యాంక్ మార్చడానికి అయ్యే ఖర్చును ఎంత కాలంలో తిరిగి పొందగలరో బ్రేక్ ఈవెన్ పాయింట్ చూపిస్తుంది. ఉదాహరణకు, కొత్త బ్యాంకుతో నెలకు రూ.2,000 వడ్డీ ఆదా అవుతుందని అనుకుందాం. లోన్ మార్చడానికి మొత్తం రూ.30,000 ఖర్చవుతుందని భావిస్తే, ఆ ఖర్చు 15 నెలల్లో తిరిగి వస్తుంది. ఆ తర్వాత వచ్చే సేవింగ్స్ మీ అసలు ప్రయోజనంగా పరిగణించాలి. అందుకే కేవలం ఈఎంఐ తగ్గిందని చూసి నిర్ణయం తీసుకోకండి.
బ్యాంక్ మార్చేటప్పుడు ప్రాసెసింగ్ ఫీజు మాత్రమే కాకుండా ఇతర ఖర్చులు కూడా ఉంటాయి. లీగల్ వెరిఫికేషన్, టెక్నికల్ వాల్యుయేషన్, డాక్యుమెంటేషన్, స్టాంప్ డ్యూటీ వంటి ఛార్జీలు వర్తిస్తాయి. ఈ ఖర్చులు బ్యాంకు, లోన్, ఇతర నిబంధనలను బట్టి మారుతాయి. అందువల్ల ప్రతి ఛార్జీని ముందుగానే తెలుసుకుని మొత్తం ఖర్చును లెక్కించాలి.
తక్కువ ఈఎంఐ కనిపించినంత మాత్రాన మొత్తం ఖర్చు కూడా తగ్గుతుందని అనుకోవద్దు. కొత్త బ్యాంక్ ఎక్కువ కాలపరిమితి ఇస్తే ఈఎంఐ తగ్గవచ్చు. కానీ ఎక్కువ సంవత్సరాలు వడ్డీ చెల్లించాల్సి రావచ్చు. ఉదాహరణకు, మీ ప్రస్తుత లోన్కు 12 సంవత్సరాలు మిగిలి ఉంటే, కొత్త బ్యాంక్ 20 సంవత్సరాల కాలపరిమితి ఇచ్చే అవకాశం ఉంది. EMI తగ్గినా, మీరు మరో ఎనిమిది సంవత్సరాలు వడ్డీ చెల్లించాల్సి రావచ్చు. కాబట్టి సాధ్యమైనంత వరకు ఒకే కాలపరిమితితో రెండు లోన్లను పోల్చండి.
బ్యాంక్ మార్చే ముందు మీ ప్రస్తుత బ్యాంకును సంప్రదించండి. వడ్డీ రేటును తగ్గించే అవకాశం ఉందా అని అడగండి. అలా చేస్తే కొత్త బ్యాంకుకు మారాల్సిన అవసరం లేకుండా ఖర్చులను తగ్గించుకోవచ్చు.
లోన్ మార్చడం వల్ల వచ్చే మొత్తం వడ్డీ ఆదా నుంచి అన్ని ట్రాన్స్ఫర్ ఖర్చులను తీసివేయండి. ఉదాహరణకు, వడ్డీపై రూ.20,000 ఆదా అయినా, ట్రాన్స్ఫర్ ఖర్చు రూ.30,000 అయితే మీకు రూ.10,000 నష్టం వస్తుంది.
అందువల్ల తక్కువ వడ్డీ రేటు కంటే నికర ఆదాను పరిశీలించడం ముఖ్యం. మీ మిగిలిన లోన్ మొత్తం, కాలపరిమితి, అన్ని ఛార్జీలను లెక్కించిన తర్వాతే నిర్ణయం తీసుకోండి.
Also Read: ఫిక్స్డ్ డిపాజిట్లకు పెట్టుబడి ప్రత్యామ్నాలు వెతుకుతున్న భారతీయులు.. ఎందుకంటే?
 Share

 యమహా నుంచి ప్రీమియం బైక్ల జోరు.. భారత్లో కొత్త మోడళ్లకు ప్లాన్!
 బిగ్ బాస్ తరహాలో మరో రియాలిటీ షో.. తెలుగులో స్ట్రీమింగ్ ఎప్పుడంటే?