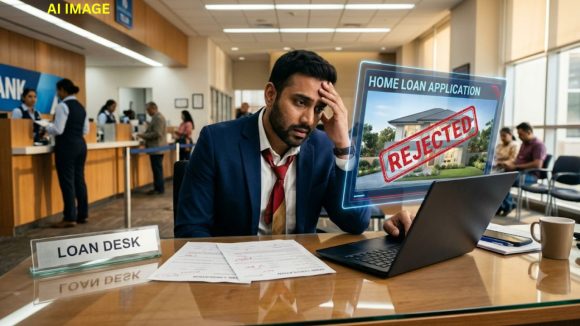


Home Loan Eligibility| మంచి జీతం, 750 క్రెడిట్ స్కోర్ ఉంటే సులభంగా హోమ్ లోన్ వస్తుందని చాలామంది భావిస్తారు. కానీ బ్యాంకులు రుణం ఇచ్చే ముందు మరికొన్ని అంశాలను పరిశీలిస్తాయి. ముఖ్యంగా రుణాన్ని తిరిగి చెల్లించే సామర్థ్యం ఉందా? అనే విషయాలకు ప్రాధాన్యం ఇస్తాయి.
హైదరాబాద్కు చెందిన 36 ఏళ్ల ఐటీ ఉద్యోగికి ఎదురైన అనుభవమే దీనికి ఉదాహరణ. ఏడాదికి రూ.24 లక్షల ప్యాకేజీ, క్రెడిట్ స్కోర్ 750 ఉన్నప్పటికీ ఆయనకు రూ.80 లక్షల హోమ్ లోన్ మంజూరు కాలేదు. ఇందుకు ప్రధాన కారణం ఇప్పటికే ఉన్న రుణాల ఈఎంఐల భారం.
ఈ ఉద్యోగి నెలవారీ స్థూల జీతం రూ.2 లక్షలు. పన్నులు, ఇతర మినహాయింపుల తర్వాత చేతికి వచ్చేది సుమారు రూ.1.55 లక్షలు. అయితే, ఇప్పటికే తీసుకున్న రుణాలకు ప్రతి నెలా దాదాపు రూ.1 లక్ష ఈఎంఐ చెల్లిస్తున్నారు. దీంతో ఇంటి ఖర్చులు, ఇతర అవసరాల కోసం రూ.55,000 మాత్రమే మిగులుతోంది.
ఇప్పుడు రూ.80 లక్షల హోమ్ లోన్ తీసుకుంటే పరిస్థితి ఎలా ఉంటుందో చూడండి. 8.5 శాతం వడ్డీతో 20 ఏళ్ల కాలపరిమితికి నెలవారీ ఈఎంఐ సుమారు రూ.69,400 అవుతుంది.
ఇప్పటికే ఉన్న ఈఎంఐలకు దీన్ని కలిపితే మొత్తం నెలవారీ చెల్లింపులు రూ.1.69 లక్షలకు చేరతాయి. ఇది ఆయన చేతికి వచ్చే జీతం కంటే ఎక్కువ. అందుకే బ్యాంకు రుణాన్ని తిరస్కరించింది.
క్రెడిట్ స్కోర్ గతంలో రుణాలు, క్రెడిట్ కార్డు బిల్లులను ఎంత క్రమశిక్షణతో చెల్లించారో తెలియజేస్తుంది. అయితే, కొత్త రుణాన్ని భరించే సామర్థ్యాన్ని ఇది పూర్తిగా తెలియజేయదు. బ్యాంకులు ఉద్యోగ స్థిరత్వం, ఆదాయం, వయసు, ఇప్పటికే ఉన్న అప్పులు, తిరిగి చెల్లించే సామర్థ్యాన్ని పరిశీలిస్తాయి.
బ్యాంకులు ఫిక్స్డ్ ఆబ్లిగేషన్ టు ఇన్కమ్ రేషియో (FOIR) ఆధారంగా రుణ అర్హతను అంచనా వేస్తాయి. అంటే నెలవారీ ఆదాయంలో ఈఎంఐలకు ఎంత మొత్తం ఖర్చవుతుందో లెక్కిస్తాయి. సాధారణంగా ఈ నిష్పత్తి 40 నుంచి 55 శాతం మధ్య ఉండవచ్చు. అయితే, ప్రతి బ్యాంకు నిబంధనలు వేర్వేరుగా ఉంటాయి.
కారు లోన్, పర్సనల్ లోన్, ఎడ్యుకేషన్ లోన్, క్రెడిట్ కార్డు బకాయిలు కూడా ప్రభావం చూపుతాయి. బై నౌ పే లేటర్ చెల్లింపులను కూడా బ్యాంకులు పరిశీలించవచ్చు.
బ్యాంకులు జీతం స్లిప్పులు, బ్యాంక్ స్టేట్మెంట్లు, ఆదాయపు పన్ను రిటర్నులను పరిశీలిస్తాయి. ఆస్తికి సంబంధించిన యాజమాన్య పత్రాలు, అనుమతులు, మార్కెట్ విలువను కూడా చెక్ చేస్తాయి.
Also Read: నెల చివరికి జేబు ఖాళీ.. జీతం సరిపోవడం లేదా? ఈ స్మార్ట్ ఫైనాన్సియల్ టిప్స్ మీ కోసమే
కొత్త రుణానికి దరఖాస్తు చేసే ముందు చిన్న అప్పులను తీర్చడం మంచిది. క్రెడిట్ కార్డు బకాయిలను తగ్గించాలి. డౌన్ పేమెంట్ పెంచితే అవసరమైన రుణ మొత్తం తగ్గుతుంది. స్థిరమైన ఆదాయం ఉన్న మీ భార్య, భర్త లేదా స్నేహితులను సహ దరఖాస్తుదారును చేర్చుకోవడం కూడా ఉపయోగపడవచ్చు. క్రెడిట్ రిపోర్టులో తప్పులు ఉంటే సరిచేయించాలి.
Also Read: ఇల్లు కొనుగోలు చేస్తున్నారా? బిల్డర్లు ఈ విషయాల్లో మోసం చేస్తారు.. జాగ్రత్త
మంచి జీతం, మంచి క్రెడిట్ స్కోర్ మాత్రమే హోమ్ లోన్కు హామీ ఇవ్వవు. ఇప్పటికే ఉన్న అప్పులను తగ్గించుకోవడం కూడా అంతే ముఖ్యం.
 Share

 రోజూ 7 గుడ్లు తింటూ 20 కిలోలు తగ్గానన్న యువకుడు.. కొలెస్ట్రాల్ రిపోర్ట్పై వైద్యుల వివరణ ఇదే!
 జియో మైండ్ బ్లోయింగ్ ఆఫర్.. కేవలం రూ.15లకే అన్లిమిటెడ్ 5G డేటా!