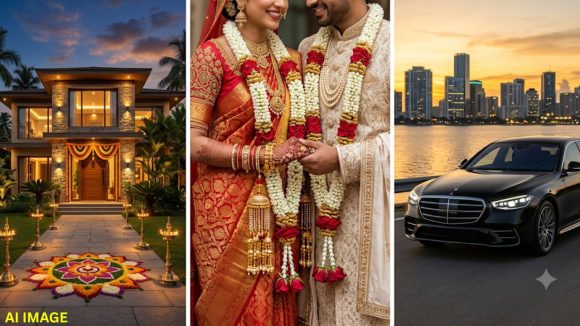


Financial Planning major life expenses| సొంత ఇల్లు కొనడం, ఘనంగా పెళ్లి చేసుకోవడం, సొంత కారు కొనడం.. ఇవి ప్రతి ఒక్కరి జీవితంలో ముఖ్యమైన కలలు. అయితే ఈ మూడు ఖర్చులు ఒకేసారి ఎదురైతే కుటుంబ ఆర్థిక పరిస్థితిపై ఒత్తిడి పెరుగుతుంది. చేతిలో కొంత పొదుపు ఉన్నప్పటికీ, అన్ని అవసరాలకు ఒకేసారి డబ్బు ఖర్చు చేస్తే భవిష్యత్తులో ఇబ్బందులు రావచ్చు. అందుకే ఏ ఖర్చుకు ముందుగా ప్రాధాన్యత ఇవ్వాలి? ఎంత అప్పు తీసుకోవాలి? ఎంత పొదుపు మిగిల్చుకోవాలి? అనే విషయాలను ముందుగానే ఆలోచించాలి.
ఉదాహరణకు పెళ్లిచేసుకోబోయే ఒక జంట వద్ద రూ.30 లక్షల పొదుపు, నెలకు రూ.1.5 లక్షల ఆదాయం ఉందని అనుకుందాం. వారు రూ.60 లక్షలతో ఇల్లు, రూ.10 లక్షలతో పెళ్లి, మరో రూ.10 లక్షలతో కారు కొనాలనుకుంటున్నారు.
ఇంటి ధరలో 80 శాతం అంటే రూ.48 లక్షలు హోమ్ లోన్ తీసుకుంటారు. మిగిలిన రూ.12 లక్షలు డౌన్ పేమెంట్గా చెల్లించాలి. రిజిస్ట్రేషన్, స్టాంప్ డ్యూటీ, ఫర్నిచర్, ఇతర ఖర్చులకు మరో రూ.6 లక్షలు అవసరమవుతాయి. దీంతో ఇంటి కోసం ముందుగా రూ.18 లక్షలు ఖర్చవుతాయి. 8 శాతం వడ్డీతో 20 ఏళ్లకు తీసుకున్న రుణానికి నెలకు సుమారు రూ.40,149 ఈఎంఐ చెల్లించాలి.
పెళ్లి కోసం రూ.5 లక్షలు పొదుపు నుంచి ఖర్చు చేస్తారు. మిగిలిన రూ.5 లక్షలు 12 శాతం వడ్డీతో మూడేళ్లకు అప్పుగా తీసుకుంటే నెలకు సుమారు రూ.16,607 ఈఎంఐ వస్తుంది.
కారు కోసం రూ.2 లక్షలు ముందుగా చెల్లించి, మిగిలిన రూ.8 లక్షలు రుణంగా తీసుకుంటారు. 9 శాతం వడ్డీతో ఐదేళ్లకు తీసుకున్న ఈ రుణానికి కూడా నెలకు సుమారు రూ.16,607 చెల్లించాలి.
మూడు ఖర్చుల కోసం కలిపి రూ.25 లక్షలు ముందుగానే వెచ్చించాలి. చేతిలో రూ.5 లక్షలు మాత్రమే మిగులుతాయి. మూడు రుణాల ఈఎంఐలు కలిపి నెలకు రూ.73,363 అవుతాయి.
Also Read: జీతం పెరిగినా బ్యాంక్ బ్యాలెన్స్ పెరగడం లేదా? మీరు చేస్తున్న తప్పులివే
పెళ్లి విషయంలో కుటుంబ సభ్యుల అంచనాలు, బంధువుల సంఖ్య, వేడుకలు ఖర్చును పెంచుతాయి. అందుకే ముందుగానే బడ్జెట్ నిర్ణయించుకోవాలి. 2017లో ఆర్బీఐ హౌస్హోల్డ్ ఫైనాన్స్ కమిటీ నివేదిక కూడా వివాహం కోసం పొదుపుల ప్రాధాన్యతను వివరించింది. మూడు రాష్ట్రాల్లోని కేజీఎఫ్ఎస్ వినియోగదారుల పొదుపు లక్ష్యాలను ఈ నివేదిక పరిశీలించింది.
అత్యల్ప ఆదాయ వర్గంలోని కుటుంబాలు తమ వార్షిక ఆదాయంలో 117 శాతం మొత్తాన్ని పెళ్లి కోసం పొదుపు చేయాలని లక్ష్యంగా పెట్టుకున్నాయి. అత్యధిక ఆదాయ వర్గంలో ఈ లక్ష్యం 15 శాతంగా ఉంది. ఇవి వాస్తవ పెళ్లి ఖర్చులు కాకుండా, పొదుపు లక్ష్యాలు మాత్రమే.
Also Read: నెలకు రూ.1.5 లక్షలు సంపాదిస్తున్న భార్య.. అయినా భరణం కావాలని భర్తపై కేసు.. కోర్టు తీర్పు ఇదే
పెళ్లి బడ్జెట్ను రూ.10 లక్షల నుంచి రూ.5 లక్షలకు తగ్గిస్తే అదనపు రుణం అవసరం ఉండదు. దీంతో పెళ్లి ఈఎంఐ భారం తప్పుతుంది.
అలాగే కారును కొనడాన్ని కొంతకాలం వాయిదా వేస్తే నెలకు రూ.16,607 ఈఎంఐ ఆదా అవుతుంది. నిర్వహణ ఖర్చుల కోసం అదనంగా వెచ్చించే రూ.6,000 కూడా మిగులుతుంది.
ఈ మార్పులతో ఇంటి, పెళ్లి ఖర్చులకు ముందుగా రూ.23 లక్షలు మాత్రమే అవసరమవుతాయి. పొదుపులో రూ.7 లక్షలు మిగులుతాయి. అవసరమైన ఖర్చులు, హోమ్ లోన్ ఈఎంఐ, దీర్ఘకాలిక పొదుపుల తర్వాత నెలకు సుమారు రూ.29,851 మిగులుతుంది.
ప్రతి కుటుంబ అవసరాలు వేర్వేరుగా ఉంటాయి. ఉద్యోగం లేదా కుటుంబ అవసరాల కోసం కారు తప్పనిసరి కావచ్చు. అలాంటప్పుడు ఇంటి బడ్జెట్ లేదా పెళ్లి ఖర్చులను తగ్గించుకోవాలి.
ఏదైనా పెద్ద కొనుగోలు చేసే ముందు మొత్తం ఖర్చు, నెలవారీ ఈఎంఐలు, ఇంటి అవసరాలు లెక్కించాలి. అత్యవసర పరిస్థితుల కోసం కొంత డబ్బును తప్పనిసరిగా పొదుపుగా ఉంచుకోవాలి. అప్పుల భారం పెంచుకోకుండా, భవిష్యత్తు ఆర్థిక భద్రతను కాపాడుకోవడమే తెలివైన నిర్ణయం.
 Share

 హైదరాబాద్ సిటీలో భగ్గుమన్న పాత కక్షలు, కత్తులతో ఇరువర్గాల మధ్య దాడులు, ఏం జరిగింది?
 పెళ్లి బారాత్లో నాగదుర్గ డ్యాన్స్ ఇరగదీసిందిగా..!