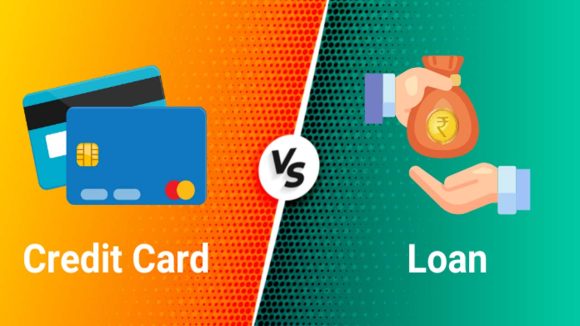


Credit card loan vs bank loan: ప్రస్తుత డిజిటల్ యుగంలో.. ఆర్థిక అత్యవసరాలు ఎవరికైనా ఎప్పుడైనా రావచ్చు. మెడికల్ ఎమర్జెన్సీ, ఇళ్లు మారడం లేదా పెళ్లి ఖర్చులు వంటి వాటి కోసం బ్యాంకులు, ఫైనాన్షియల్ సంస్థలు వివిధ రకాల లోన్స్ అందిస్తున్నాయి. అందులో ముఖ్యంగా క్రెడిట్ కార్డ్ లోన్ , సాధారణ బ్యాంక్ లోన్ (పర్సనల్ లోన్) అత్యంత ప్రజాదరణ పొందినవి. రెండింటికీ కొన్ని ప్రత్యేకతలు, ప్రయోజనాలు ఉన్నప్పటికీ, వాటి మధ్య ఉండే వ్యత్యాసాలను సరిగ్గా అర్థం చేసుకోవడం చాలా ముఖ్యం.
క్రెడిట్ కార్డ్ లోన్: దీనికి ఎలాంటి ప్రత్యేక డాక్యుమెంట్లు అవసరం లేదు. మీ క్రెడిట్ కార్డ్ లిమిట్ ఆధారంగా బ్యాంక్ మీకు ప్రీ-అప్రూవ్డ్ లోన్ ఆఫర్ ఇస్తుంది. కేవలం మొబైల్ యాప్ లేదా ఇంటర్నెట్ బ్యాంకింగ్ ద్వారా సింగిల్ క్లిక్తో డబ్బులు మీ అకౌంట్లో జమవుతాయి.
బ్యాంక్ లోన్: దీనికి పాన్ కార్డ్, ఆధార్ కార్డ్, సాలరీ స్లిప్స్ లేదా ఐటీఆర్ వంటి అనేక డాక్యుమెంట్లు సబ్మిట్ చేయాల్సి ఉంటుంది. బ్యాంక్ మీ సిబిల్ స్కోర్, ఆదాయాన్ని పూర్తిగా వెరిఫై చేసిన తర్వాతే లోన్ మంజూరు చేస్తుంది.
అత్యంత కీలకమైన అంశం వడ్డీ రేటు. కరెంట్ మార్కెట్ ట్రెండ్ ప్రకారం పర్సనల్ లోన్ వడ్డీ రేట్లు.. సాధారణంగా సంవత్సరానికి 10.5% నుంచి 24% వరకు ఉంటాయి. అదే సమయంలో.. క్రెడిట్ కార్డ్ లోన్లపై వడ్డీ రేటు కొంచెం ఎక్కువగా ఉండి.. సంవత్సరానికి 14% నుంచి 24% లేదా అంతకంటే.. ఎక్కువగా (నెలవారీగా 1.5% నుంచి 2.5%) ఉండొచ్చు. ఒకవేళ మీరు క్రెడిట్ కార్డ్ బిల్లును సకాలంలో .. చెల్లించకపోతే పడే వడ్డీ రేట్లు చాలా భారీగా ఉంటాయి.
బ్యాంక్ లోన్: సాధారణంగా బ్యాంకులు పర్సనల్ లోన్పై లోన్ మొత్తంలో.. 1% నుంచి 3% వరకు ప్రాసెసింగ్ ఫీజుగా వసూలు చేస్తాయి. ఉదాహరణకు రూ.1,00,000 లోన్ తీసుకుంటే రూ. 1,000 నుంచి రూ.3,000 వరకు ఫీజు పడుతుంది.
క్రెడిట్ కార్డ్ లోన్: కొన్నిసార్లు ప్రీ-అప్రూవ్డ్ క్రెడిట్ కార్డ్ లోన్లపై ప్రాసెసింగ్ ఫీజు తక్కువగా ..ఉంటుంది లేదా ఉండదు. అయితే కొన్ని బ్యాంకులు లోన్ మొత్తంలో 1% నుంచి 2% లేదా కనీసం రూ.500 వరకు ఛార్జ్ చేస్తాయి.
Also Read: ఫోన్ వేడిగా ఉన్నప్పుడు పొరపాటున కూడా..ఈ పనులు చేయొద్దు!
బ్యాంక్ లోన్: దీన్ని తిరిగి చెల్లించడానికి మీకు ఎక్కువ సమయం దొరుకుతుంది. సాధారణంగా 1 సంవత్సరం నుంచి 5 సంవత్సరాల (12 నెలల నుంచి 60 నెలల) వరకు ఈఎంఐ ఆప్షన్ ఉంటుంది.
క్రెడిట్ కార్డ్ లోన్: దీని సమయం కొంచెం తక్కువగా ఉంటుంది. సాధారణంగా 6 నెలల నుంచి 24 నెలల వరకు మాత్రమే రీపేమెంట్ టెన్యూర్ లభిస్తుంది.
మీకు చాలా తక్కువ మొత్తంలో డబ్బు (ఉదాహరణకు రూ. 20,000 నుంచి రూ. 50,000) కొన్ని నెలల స్వల్ప కాలానికి అత్యవసరంగా కావాలంటే.. క్రెడిట్ కార్డ్ లోన్ బెస్ట్. దీని వల్ల పేపర్ వర్క్ ఉండదు, క్షణాల్లో డబ్బు వస్తుంది. అదే మీకు పెద్ద మొత్తంలో (ఉదాహరణకు రూ. 2,00,000 కంటే ఎక్కువ) డబ్బు కావాలంటే, ఎక్కువ కాలం ఈఎంఐ కట్టాలనుకుంటే, తక్కువ వడ్డీ రేటు లభించే బ్యాంక్ పర్సనల్ లోన్ ఎంచుకోవడం చాలా మంచిది.
 Share

 ఖైరతాబాద్ ఎఫెక్ట్.. తెలంగాణ బీజేపీపై అమిత్ షా ఫుల్ ఫోకస్!
 ‘ఎవరో నన్ను ఫాలో అవుతున్నారు’.. కృతి సనన్ షాకింగ్ పోస్ట్