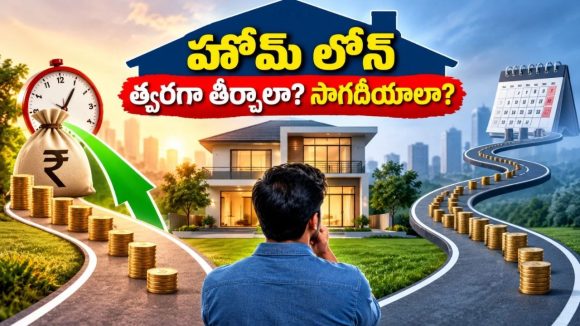


Home Loan Tenure: ఈ రోజుల్లో సొంతింటి కల నెరవేర్చుకునేందుకు హోమ్ లోన్ తప్పనిసరిగా మారిపోయింది. అయితే లోన్ తీసుకునే సమయంలో ప్రతి ఒక్కరినీ ఓ ప్రశ్న వేధిస్తుంది. అప్పును ఎన్ని సంవత్సరాల్లో తీర్చాలి? ఈఎంఐ (EMI) భారం తగ్గించుకోవడానికి ఎక్కువ ఏళ్లు తీసుకోవాలా? లేక త్వరగా అప్పు తీర్చేసి ప్రశాంతంగా ఉండాలా? అని తెగ ఆలోచిస్తారు. ఈ నేపథ్యంలో నిపుణులు ఏమంటున్నారో కథనంలో చూద్దాం.
రుణాన్ని ఎక్కువ కాలపరిమితికి (20 నుండి 30 ఏళ్లు) ఎంచుకోవడం వల్ల నెలకు చెల్లించాల్సిన ఈఎంఐ గణనీయంగా తగ్గుతుంది. ఇది నెలవారీ బడ్జెట్పై ఒత్తిడిని తగ్గించి ఆర్థికంగా కాస్త ఊపిరి పీల్చుకునే వెసులుబాటును ఇస్తుంది. ముఖ్యంగా కెరీర్ ప్రారంభంలో ఉన్నవారికి స్థిరమైన ఆదాయం లేని వారికి ఈ విధానం చాలా ఉపయోగపడుతుంది. నెలాఖరులో చేతిలో ఎంతోకొంత డబ్బు మిగలడం వల్ల అత్యవసర ఖర్చులకు, ఇతర పెట్టుబడులకు ఆస్కారం ఉంటుంది.
తక్కువ ఈఎంఐ సౌకర్యవంతంగా అనిపించినప్పటికీ ఇందులో ఒక పెద్ద ప్రతికూలత ఉంది. అప్పు కట్టే కాలాన్ని ఎంత పెంచితే బ్యాంకులకు మనం చెల్లించే మొత్తం వడ్డీ అంతగా పెరుగుతుంది. కాలపరిమితి పెరిగే కొద్దీ అసలు కంటే మనం కట్టే వడ్డీయే రెట్టింపు అయ్యే అవకాశం ఉంది. కాబట్టి ప్రారంభంలో తక్కువ ఈఎంఐ కడుతున్నామనే సంతోషం ఉన్నా సుదీర్ఘకాలంలో అది మన జేబుకు పెద్ద కన్నమే వేస్తుంది.
ఈఎంఐ చెల్లింపునకు తక్కువ కాలపరిమితిని ఎంచుకోవడం, ముందస్తు చెల్లింపులు (Prepayments) చేయడం వల్ల లోన్ త్వరగా పూర్తవుతుంది. ఇది అధిక వడ్డీ భారం నుంచి ఉపశమనం కల్పిస్తుంది. సాధారణంగా హోమ్ లోన్ ప్రారంభ సంవత్సరాల్లో మనం చెల్లించే ఈఎంఐలో సింహభాగం వడ్డీకే పోతుంది, అసలు చాలా తక్కువగా తగ్గుతుంది. అందుకే మొదటి కొన్ని సంవత్సరాల్లో చిన్న మొత్తంలో ప్రీ పేమెంట్ చేసినా కూడా అది అసలు రుణాన్ని తగ్గించి.. భవిష్యత్తులో వేల రూపాయల వడ్డీని ఆదా చేస్తుంది.
Also Read: దీపావళి వేళ గోల్డ్ లవర్స్కి గుడ్ న్యూస్.. ఆభరణాలు కొనకుండానే.. పసిడిపై లాభాలు పొందే 5 మార్గాలు!
హోమ్ లోన్ వ్యవధి ఎంత కాలం ఉంచాలన్నది వ్యక్తిగత ఆర్థిక పరిస్థితిపై ఆధారపడి ఉంటుంది. ప్రారంభంలో ఆదాయం తక్కువగా ఉంటే ఎక్కువ కాలపరిమితిని ఎంచుకుని ఈఎంఐని తక్కువగా ఉంచుకోవడం మంచిది. ఆ తర్వాత ఆదాయం పెరిగే కొద్దీ.. ప్రతి సంవత్సరం కొంత మొత్తం ప్రీ పేమెంట్ చేయడం ద్వారా వడ్డీ భారాన్ని లోన్ కాలాన్ని సులభంగా తగ్గించుకోవచ్చని నిపుణులు సూచిస్తున్నారు.
 Share

 కావ్య అనిరుద్ వెడ్డింగ్ ఇన్విటేషన్ చూశారా? కాస్ట్ ఎంతో తెలిస్తే మతి పోవాల్సిందే!
 23 ఏళ్ల యువకుడి ఖతర్నాక్ సైబర్ దందా.. చివరికి ఎలా దొరికాడంటే?