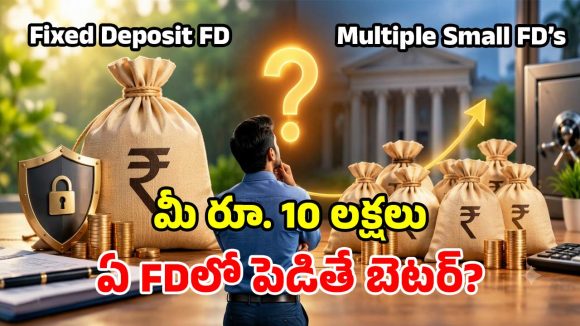


Fixed Deposit: దేశంలో ఫిక్సెడ్ డిపాజిట్లు (FDలు)కు ప్రత్యేకమైన ప్రాధాన్యత ఉంది. నమ్మకమైన, సురక్షితమైన పెట్టుబడి మార్గంగా చాలా మంది వీటిని అభివర్ణిస్తున్నారు. ఎటువంటి రిస్క్ లేకుండా నిర్ణీత రాబడిని కోరుకునే వారికి ఎఫ్డీలు ఎప్పుడూ మొదటి ఆప్షనే అన్న అభిప్రాయాలను నిపుణులు సైతం వ్యక్తం చేస్తున్నారు. అయితే చేతిలో రూ. 10 లక్షల లాంటి పెద్ద మొత్తం ఉన్నప్పుడు.. ఆ డబ్బును ఒకేసారి సింగిల్ ఎఫ్డీలో పెట్టాలా? లేదా పలు చిన్న ఎఫ్డీలుగా విభజించాలా? అనే ప్రశ్న చాలా మందిలో సహజంగానే ఉంటుంది. కాబట్టి ఈ రెండింటి ప్లస్లు, మైనస్లు ఏంటో ఈ కథనంలో చూద్దాం.
రూ. 10 లక్షల మొత్తాన్ని ఒకేసారి సింగిల్ ఎఫ్డీలో డిపాజిట్ చేయడం వల్ల మేనేజ్ చేయడం చాలా సులభం. ఇందులో సింగిల్ ఖాతా, ఒకే మెచ్యూరిటీ తేదీ ఉంటుంది కాబట్టి రికార్డులను నిర్వహించడం కూడా చాలా తేలిక. అయితే ఒకేసారి ఎఫ్ డీలో పెట్టాలని భావించే వారు.. నిర్ణిత కాలపరిమితిలోగా తనకు ఆ డబ్బు అసలు అవసరం రాదని నిర్ధారించుకోవాలి. ఒకవేళ అనుకోని ఖర్చులు, అత్యవసర పరిస్థితి వస్తే.. చిక్కులు ఎదుర్కోవాల్సి వస్తుంది. ఉదాహరణకు రూ. 1 లక్ష లేదా 2 లక్షలు మాత్రమే అవసరమైతే.. ఆ అవసరం కోసం మొత్తం రూ. 10 లక్షల ఎఫ్డీని ముందస్తుగా (Premature withdrawal) వెనక్కి తీసుకోవాల్సి రావొచ్చు. దీనివల్ల బ్యాంక్ నిబంధనల ప్రకారం వడ్డీ కోత పడటంతో పాటు పెనాల్టీ కూడా కట్టాల్సి రావచ్చు.
అదే రూ. 10 లక్షలను వేర్వేరు మొత్తాలుగా లేదా పలు చిన్న ఎఫ్డీలుగా విభజిస్తే మనీ కంట్రోల్ మీ చేతిలోనే ఉంటుంది. అనుకోని విధంగా డబ్బు అవసరమైతే, ఆ సమయంలో కేవలం ఒక చిన్న ఎఫ్డీని మాత్రమే క్లోజ్ చేసుకుని మిగతా ఎఫ్డీలను ఎలాంటి అంతరాయం లేకుండా యథావిధిగా కొనసాగించవచ్చు. ఒకే కాలపరిమితితో కాకుండా షార్ట్, మిడిల్, లాంగ్ టర్మ్ తేదీల్లో మెచ్యూరిటీ అయ్యేలా ఈ చిన్న ఎఫ్డీలను ప్లాన్ చేసుకుంటే అవసరమైనప్పుడు ఆ ఎఫ్ డీ ఉపయోగపడుతుంది. పైగా అన్నింటిని ఒకేసారి రెన్యూవల్ చేయాల్సిన అవసరం పెట్టుబడిదారులకు ఉండదు. కాలక్రమేణా డబ్బు సైతం చేతికి అందుతూ ఉంటుంది.
ఇదిలా ఉంటే పెద్ద మొత్తంలో డబ్బును బ్యాంకుల్లో దాచేటప్పుడు డిపాజిట్ బీమా గురించి కచ్చితంగా ఆలోచించాల్సి ఉంటుంది. డిపాజిట్ ఇన్సూరెన్స్ అండ్ క్రెడిట్ గ్యారెంటీ కార్పొరేషన్ (DICGC) నిబంధనల ప్రకారం.. ఒక బ్యాంకులో డిపాజిట్ చేసిన అసలు, వడ్డీ కలుపుకుని గరిష్టంగా రూ. 5 లక్షల వరకు మాత్రమే బీమా రక్షణ లభిస్తుంది. ఒకే బ్యాంకులో రూ. 10 లక్షలు ఉంచితే.. ఆ బీమా పరిమితిని మించిన మొత్తానికి పూర్తి రక్షణ ఉండకపోవచ్చు. అదే మీ డబ్బును వేర్వేరు బ్యాంకుల్లో చిన్న ఎఫ్డీలుగా విభజిస్తే, ప్రతి బ్యాంకులోనూ బీమా పరిమితిని వేర్వేరుగా వర్తింపజేసుకునే అవకాశం ఉంటుంది.
వడ్డీ రేట్లు ఎప్పుడూ ఒకేలా ఉండవు. తరుచూ మారుతుంటాయి. మొత్తం రూ. 10 లక్షలను ఒకే దీర్ఘకాలిక ఎఫ్డీలో లాక్ చేస్తే.. మధ్యలో వడ్డీ రేట్లు పెరిగినా ఆ ప్రయోజనం అందదు. అదే వేర్వేరు కాలపరిమితులతో చిన్న ఎఫ్డీలు ఉంటే అవి విడతలవారీగా మెచ్యూరిటీకి వస్తుంటాయి. ఆ సమయంలో మార్కెట్లో వడ్డీ రేట్లు ఎక్కువగా ఉంటే.. ఆ మెచ్యూరిటీ అయిన మొత్తాన్ని కొత్త రేట్లకు రీ-ఇన్వెస్ట్ (Reinvest) చేసుకునే వెసులుబాటు కలుగుతుంది.
Also Read: ఫిక్స్డ్ డిపాజిట్లపై ఏడాదికి రూ. లక్ష వడ్డీ రావాలంటే ఎంత ఇన్వెస్ట్ చేయాలి?
అయితే మల్టిపుల్ ఎఫ్డీలు పూర్తిగా ఇబ్బంది లేకుండా ఉంటాయని చెప్పలేం. ప్రతి ఎఫ్డీకి వేర్వేరు మెచ్యూరిటీ తేదీలు, వేర్వేరు రెన్యూవల్ ఆదేశాలు, రికార్డులను ట్రాక్ చేయాల్సి ఉంటుంది. ఎఫ్డీ ఎప్పుడు మెచ్యూరిటీ అవుతుందో మర్చిపోకుండా సరిగ్గా గుర్తుంచుకోవాలి. ఈ ఎక్స్ ట్రా పర్యవేక్షణ కొందరికి కొంత భారంగా అనిపించవచ్చు.
Also Read: అమెజాన్ బంపరాఫర్.. సగం ధరకే ప్రీమియం OLED టీవీలు.. ఇంటినే థియేటర్గా మార్చేయండి!
 Share

 విడాకులు తీసుకున్న నవ్య స్వామి వదిన.. పోస్ట్ వైరల్!
 రాహుల్ గజం ఎగిరితే.. రేవంత్ రెండు గజాలు ఎగురుతున్నాడు!: కిషన్ రెడ్డి