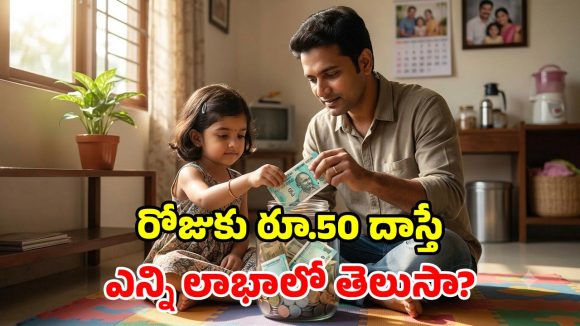


Save Rs 50 Daily: భవిష్యత్తుకు ఆర్థిక భరోసా కల్పించేందుకు పెద్ద మెుత్తంలో సేవింగ్స్ ఇవాళ్టి నుంచే మెుదలు పెట్టాలని చాలా మంది భావిస్తుంటారు. ఇందులో కొంతవరకూ నిజం ఉన్నా.. పూర్తిగా ఇదే వాస్తవం కాదు. క్రమం తప్పకుండా చేసే చిన్న పొదుపు కూడా దీర్ఘకాలంలో పెద్ద ఆర్థిక రక్షణను అందిస్తుంది. ఇందుకు రోజుకు కేవలం రూ.50 పొదుపు చేయడాన్నే ఒక చిన్న ఉదాహరణగా చెప్పుకోవచ్చు. సాధారణంగా రూ.50 అనేది చాలా చిన్న మొత్తంగా అనిపిస్తుంటుంది. కానీ రోజుకు రూ.50 కొన్నేళ్లపాటు సేవ్ చేస్తే.. దాని విలువ ఊహకు సైతం అందదు. అదెలాగో ఈ కథనంలో తెలుసుకునే ప్రయత్నం చేద్దాం.
నెలకు 30 రోజులు అనుకుంటే రోజుకు రూ.50 చొప్పున నెలకు రూ.1,500 అవుతుంది. ఒక సంవత్సరానికి ఇది రూ.18,250 (రూ.50 × 365) కు చేరుకుంటుంది. ఇదే అలవాటును ఐదేళ్ల పాటు కొనసాగిస్తే దాదాపు రూ.91,250 జమ అవుతుంది. 10 ఏళ్ల కాలంలో ఎలాంటి వడ్డీ లేదా రాబడి కలపకుండానే కేవలం మన అసలు మాత్రమే రూ.1.82 లక్షలకు చేరుకుంటుంది. ప్రారంభించే మొత్తం కంటే పొదుపులో చూపే క్రమశిక్షణే ఎంత ముఖ్యమో ఇది స్పష్టం చేస్తుంది.
రూ.50ల సేవింగ్స్ ను నగదుగా దాచుకోవడానికి బదులుగా ఆ మొత్తాన్ని సరైన పద్ధతిలో పెట్టుబడి పెట్టవచ్చు. ఉదాహరణకు నెలకు రూ.1,500 చొప్పున 10 ఏళ్ల పాటు పెట్టుబడి పెడుతూ సగటున 12% వార్షిక రాబడి పొందొచ్చు. దీని ద్వారా 10 ఏళ్లలో మీ జమ రూ.1.80 లక్షలు అయితే చక్రవడ్డీ ప్రభావంతో ఆ మొత్తం దాదాపు రూ.3.5 లక్షలకు చేరుకునే అవకాశం ఉంది. ఇదే పెట్టుబడిని 20 ఏళ్ల పాటు పొడిగిస్తే వడ్డీలు, చక్రవడ్డీలు కలుపుకొని ఆ నిధి దాదాపు రూ. 14 లక్షలు వరకూ చేరే అవకాశం ఉంటుందని నిపుణులు చెబుతున్నారు. అయితే ఇవన్నీ అంచనాలు మాత్రమేనని.. అధిక వడ్డీలు వచ్చే మార్గాల్లో పెట్టుబడులు పెట్టడం ద్వారా దీనిని సాధ్యం చేసుకోవచ్చని పేర్కొంటున్నారు.
రోజుకు రూ.50 పొదుపు చేయడం ద్వారా రాత్రికి రాత్రే ధనవంతులైపోరు. ఆర్థిక క్రమశిక్షణను అలవర్చుకోవడమే దీని ముఖ్య ఉద్దేశం. భవిష్యత్తులో ఆదాయం పెరిగే కొద్దీ ఈ పెట్టుబడి మొత్తాన్ని కూడా పెంచుకోవచ్చు. ఉదాహరణకు, నెలకు రూ.1,500తో ప్రారంభించి ఆ తర్వాత దానిని రూ.2,000, రూ.3,000కి పెంచుకుంటూ పోతే దీర్ఘకాలంలో పెద్ద మొత్తంలో సంపదను సృష్టించవచ్చు.
Also Read: శాస్త్రవేత్తల సంచలనం.. చేపల పొలుసులతో సరికొత్త ప్లాస్టిక్.. మట్టిలో వేస్తే 8 వారాల్లోనే మాయం!
రూ.50 పొదుపులో లాభమే తప్ప ఎలాంటి నష్టాలు ఉండవు. అయితే సేవింగ్స్ మెుత్తాన్ని పెట్టుబడి పెట్టే విషయంలోనే ఆచి తూచి వ్యవహరించాల్సి ఉంటుంది. ఈక్విటీల్లో ఆ మెుత్తాన్ని పెట్టుబడిగా పెడితే.. కొన్నిసార్లు నష్టాలు కూడా రావచ్చు. ఒకవేళ స్థిర రాబడి (Fixed Income) మార్గాలు ఎంతో సురక్షితమే అయినప్పటికీ.. అసలు మీద పెద్ద మెుత్తంలో రిటర్న్స్ ఆశించలేం. కాబట్టి స్థలం, ఇల్లు, సొంత వ్యాపారాల్లో పెట్టుబడులకు ఈ సేవింగ్ ఉపయోగరంగా ఉండొచ్చు.
Also Read: చెక్పై చివరన ‘ఓన్లీ’ (Only) ఎందుకు? ఇది RBI రూలా? లేక జస్ట్ అలవాటా?
 Share

 సోలో ట్రిప్ వెళ్లాలనుకుంటున్నారా? అమ్మాయిలకైనా, అబ్బాయిలకైనా ఈ 4 ప్రదేశాలు సేఫ్ & బడ్జెట్ ఫ్రెండ్లీ!
 కూల్చేస్తాం.. హైదరాబాద్లో హాస్టల్ నిర్వాహకులకు హైడ్రా వార్నింగ్