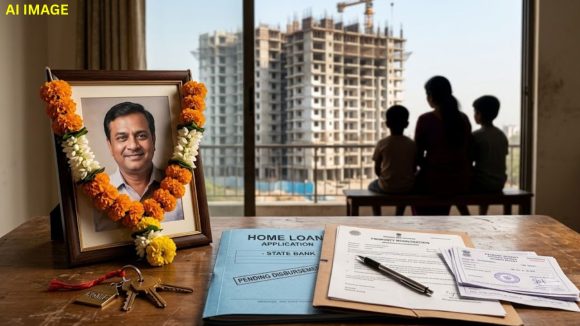


Homebuyer Dies Before Possession| చాలా మందికి సొంత ఇల్లు ఒక పెద్ద కల. కానీ ఫ్లాట్ నిర్మాణంలో ఉండగానే బయ్యర్ (కొనుగోలుదారుడు) మరణిస్తే పరిస్థితి సంక్లిష్టంగా మారవచ్చు. అప్పటికే చెల్లించిన డబ్బు, మిగిలిన వాయిదాలు, హోమ్ లోన్, ఫ్లాట్ హక్కులు ఎవరికి వస్తాయనే ప్రశ్నలు తలెత్తుతాయి. నామినీ ఉంటే అతడే యజమాని అవుతాడా? వీలునామా లేకపోతే ఫ్లాట్ ఎవరికి దక్కుతుంది? ఇలాంటి పరిస్థితుల్లో కుటుంబ సభ్యులు తెలుసుకోవాల్సిన ముఖ్యమైన విషయాలు ఇప్పుడు చూద్దాం.
నిర్మాణంలో ఉన్న ఫ్లాట్ కొనడానికి కొన్ని సంవత్సరాల సమయం పడుతుంది. అయితే, ఫ్లాట్ స్వాధీనం రాకముందే కొనుగోలుదారుడు మరణిస్తే పరిస్థితి మారుతుంది. ఫ్లాట్ హక్కులు, బిల్డర్ బకాయిలు, పత్రాలు, హోమ్ లోన్ వంటి అంశాలను కుటుంబం పరిష్కరించాలి.
బయ్యర్ మరణించడంతో ఫ్లాట్ బుకింగ్ ఆటోమేటిక్గా రద్దు కాదు. చట్టపరమైన వారసులు అవసరమైన ప్రక్రియ పూర్తి చేసి అలాట్మెంట్ కొనసాగించవచ్చు. అయితే, ఈ ప్రక్రియ వీలునామా, వారసత్వ చట్టాలు, అందుబాటులో ఉన్న పత్రాలపై ఆధారపడి ఉంటుంది. ముందుగా కుటుంబం ఫ్లాట్కు సంబంధించిన అన్ని పత్రాలను భద్రపరచాలి. అలాట్మెంట్ లెటర్, సేల్ అగ్రిమెంట్, బుకింగ్ రసీదు, చెల్లింపు రికార్డులను సేకరించాలి. బ్యాంక్ స్టేట్మెంట్లు, లోన్ పత్రాలు, బిల్డర్తో జరిగిన సంభాషణలను కూడా భద్రపరచాలి. డెత్ సర్టిఫికేట్ని కూడా కుటుంబం సిద్ధంగా ఉంచాలి. అవసరాన్ని బట్టి వీలునామా, లీగల్ హెయిర్ సర్టిఫికెట్ లేదా ఇతర వారసత్వ పత్రాలు అవసరం కావచ్చు.
ఫ్లాట్ పత్రాల్లో నామినీ పేరు ఉండటం వల్ల అతడే తుది యజమాని అవుతాడని కాదు. నామినేషన్ ఉంటే కొన్ని సంస్థల వద్ద క్లెయిమ్ ప్రక్రియ సులభతరం అవుతుంది. అయితే, ఫ్లాట్ యాజమాన్య హక్కులు సాధారణంగా వారసత్వ చట్టాలు, వీలునామా వంటి అంశాలపై ఆధారపడతాయి. అందువల్ల కుటుంబం అన్ని చట్టపరమైన వారసులను గుర్తించాలి. ఇతర వారసులను పరిగణనలోకి తీసుకోకపోతే భవిష్యత్తులో వివాదాలు తలెత్తే అవకాశముంది.
బయ్యర్ చనిపోకముందు వీలునామా రాసి ఉంటే ఆస్తిని ఎవరికి ఇవ్వాలనుకున్నారో స్పష్టంగా తెలుస్తుంది. అయినా, ఫ్లాట్ బదిలీకి అవసరమైన చట్టపరమైన ప్రక్రియను పూర్తి చేయాల్సి ఉంటుంది. వీలునామా లేకపోతే వర్తించే వారసత్వ చట్టాల ప్రకారం ఆస్తి వారసులకు చేరుతుంది. కొన్ని సందర్భాల్లో ఒకరి కంటే ఎక్కువ కుటుంబ సభ్యులకు ఫ్లాట్పై హక్కులు ఉండే అవకాశం ఉంది. అప్పుడు బిల్డర్ వారసత్వ పత్రాలు లేదా ఇతర వారసుల సమ్మతిని కోరుతారు.
కుటుంబ సభ్యులు కొనుగోలుదారు మరణించిన విషయాన్ని బిల్డర్కు అధికారికంగా తెలియజేయాలి. ఫోన్తో పాటు ఇమెయిల్ లేదా లిఖితపూర్వక లేఖ పంపడం మంచిది. దీంతో భవిష్యత్తులో అవసరమైన ఆధారం కుటుంబం వద్ద ఉంటుంది. అలాగే ఫ్లాట్ బదిలీకి అవసరమైన అన్ని పత్రాల జాబితాను బిల్డర్ను అడగాలి. రాష్ట్రాన్ని బట్టి రియల్ ఎస్టేట్ చట్టాలు, RERA నిబంధనలు మారవచ్చు. అందువల్ల కుటుంబం సంబంధిత రాష్ట్ర నిబంధనలను పరిశీలించాలి.
Also Read: పిల్లల పేరుతో SIPలో పెట్టుబడి చేస్తున్నారా? 18 ఏళ్లు నిండిన తరువాత జరిగే మార్పులివే
బయ్యర్ మరణించడంతో హోమ్ లోన్ ఆటోమేటిక్గా రద్దు కాదు. కుటుంబం వెంటనే బ్యాంక్ లేదా రుణ సంస్థకు సమాచారం ఇవ్వాలి. లోన్కు క్రెడిట్ లైఫ్ లేదా లోన్ ప్రొటెక్షన్ ఇన్సూరెన్స్ ఉందో తెలుసుకోవాలి. పాలసీ నిబంధనల ప్రకారం.. బీమా కొంత లేదా మొత్తం బకాయిని చెల్లించే అవకాశం ఉంటుంది. అయితే, మొత్తం లోన్ రద్దవుతుందని కుటుంబం ముందుగా భావించకూడదు. పాలసీ నిబంధనలు, మినహాయింపులు, క్లెయిమ్ ప్రక్రియను పరిశీలించాలి. బీమా లేకపోతే మిగిలిన లోన్ మొత్తాన్ని కుటుంబం తెలుసుకోవాలి. బిల్డర్కు చెల్లించాల్సిన మిగిలిన వాయిదాలను కూడా లెక్కలోకి తీసుకోవాలి.
Also Read: సెక్యూరిటీ గార్డ్ జాబ్ వదిలేసి చిన్న వ్యాపారం.. కట్ చేస్తే నెలకు రూ.50 లక్షల ఆదాయం
చట్టపరమైన వారసుడిని గుర్తించిన తర్వాత బిల్డర్ కొత్త బదిలీ పత్రాలను కోరవచ్చు. వాటిపై సంతకం చేసే ముందు కుటుంబం ప్రతి అంశాన్ని జాగ్రత్తగా పరిశీలించాలి. ఫ్లాట్ అసలు ధర, ఇప్పటికే చెల్లించిన మొత్తం, భవిష్యత్ వాయిదాలను చెక్ చేయాలి. అలాగే స్వాధీనం తేదీ, అదనపు ఛార్జీలు, ఇతర నిబంధనలను కూడా పరిశీలించాలి. ఒకటి కంటే ఎక్కువ వారసులు ఉంటే పరిస్థితి మరింత క్లిష్టంగా మారవచ్చు. వీలునామాపై వివాదం లేదా పెద్ద మొత్తంలో లోన్ బకాయి ఉంటే న్యాయ నిపుణుడిని సంప్రదించడం మంచిది.
 Share

 నోటికొచ్చినట్టు మాట్లాడితే అంతే.. రాధిక స్ట్రాంగ్ వార్నింగ్
 అనిల్ రావిపూడి రేంజ్ మారిపోయింది.. ఒక్క సినిమాకి అన్ని కోట్లా?