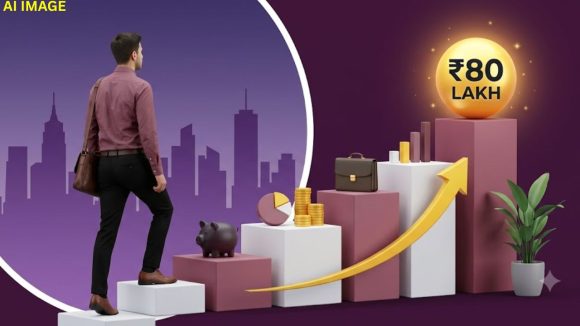


Rs80 lakh corpus By age 40| ప్రతి నెల జీతం నుంచి కొంత మొత్తం క్రమం తప్పకుండా పెట్టుబడి పెడితే, పెద్ద సంపదను నిర్మించవచ్చా? ఈ ప్రశ్నకు సమాధానం అవును, సరైన క్రమశిక్షణతో ఇది సాధ్యమే. రాహుల్ కథ దీనికి ఒక ఉదాహరణగా నిలుస్తుంది. 2020లో నెలకు రూ.1 లక్ష జీతంతో అతను తన పెట్టుబడి ప్లానింగ్ ప్రారంభించాడు. అప్పుడు రాహుల్ వయసు 31 సంవత్సరాలు. ఆ సమయంలో పొదుపు ఉన్నప్పటికీ, స్పష్టమైన పెట్టుబడి ప్రణాళిక లేదు.
కరోనా సమయంలో ఇంటి నుంచే పని చేయడంతో రాహుల్ ఖర్చులు తగ్గాయి. ప్రయాణం, బయట భోజనం, సినిమాలు, వినోదంపై ఖర్చులు తగ్గడంతో పొదుపుకు అవకాశం పెరిగింది. దీంతో అతను.. తన ఆర్థిక పరిస్థితిని సీరియస్గా పరిశీలించాడు. ఆ తర్వాత ప్రతి నెల రూ.30,000 పెట్టుబడి పెట్టడం ప్రారంభించాడు. ఇది రాహుల్ నెలవారీ జీతంలో 30 శాతానికి సమానం.
అయితే అతను మరో నియమాన్ని పాటించాడు. ప్రతి సంవత్సరం తన పెట్టుబడిని 10 శాతం పెంచాడు. 2023 నాటికి నెలవారీ పెట్టుబడి దాదాపు రూ.40,000కు చేరింది.
అదే సమయంలో అతను పెట్టుబడి మొత్తం రూ.20 లక్షలు దాటింది.
పెట్టుబడి ప్రయాణం ప్రారంభంలో రాహుల్ సేవింగ్స్ ప్రధాన పాత్ర పోషించాయి. ఆ సమయంలో పెట్టుబడి మొత్తం చిన్నదిగా ఉండటంతో కాంపౌండింగ్ ప్రభావం పరిమితంగా ఉంది. అందుకే ఎక్కువ రాబడి కోసం ప్రయత్నించడం కంటే క్రమం తప్పకుండా పెట్టుబడి చేయడం ముఖ్యంగా భావించాడు. జీతం పెరిగినప్పుడల్లా పెట్టుబడిని కూడా పెంచడం అతనికి బాగా ఉపయోగపడింది. దీంతో పెరిగిన ఆదాయం మొత్తం అదనపు ఖర్చులకు వెళ్లకుండా నియంత్రించగలిగాడు.
2026లో రాహుల్ వయసు 37 సంవత్సరాలు. ఆ సమయానికి ఆయన నెలకు రూ.53,000కుపైగా పెట్టుబడి పెడుతున్నాడు. సెప్టెంబర్ 2026 నాటికి అతని పోర్ట్ఫోలియో విలువ సుమారు రూ.47 లక్షలు. అదే అంచనాలు కొనసాగితే, ఏడాది చివరికి అది రూ.50 లక్షలు దాటవచ్చు. ఈ దశలో పెట్టుబడుల కేటాయింపును కూడా పరిశీలించడం అవసరం. ఈక్విటీలు దీర్ఘకాలిక వృద్ధికి ఉపయోగపడతాయి. బాండ్లు స్థిర ఆదాయం, డైవర్సిఫికేషన్ సహాయపడతాయి. అయితే రిస్క్, పన్నులు, లిక్విడిటీ, క్రెడిట్ క్వాలిటీని పరిశీలించడం అవసరం.
రాహుల్ ప్రతి సంవత్సరం పెట్టుబడిని 10 శాతం పెంచితే, 2027లో నెలకు రూ.58,500 అవుతుంది. 2028లో ఈ మొత్తం సుమారు రూ.64,300కు చేరవచ్చు. సగటు వార్షిక 12 శాతం రాబడిని అంచనాతో 2028 నాటికి పోర్ట్ఫోలియో రూ.81 లక్షలకు వరకు చేరుతుంది. అయితే మార్కెట్ రాబడులు ఎప్పుడూ ఒకేలా ఉండవు. కాబట్టి ఈ సంఖ్యను కేవలం ఒక అంచనాగా చూడాలి.
Also Read: నెలకు రూ.1 లక్ష సాలరీ.. సాఫ్ట్వేర్ జాబ్ కాదని చిన్న బిజినెస్.. నేడు రూ.9 కోట్ల టర్నోవర్
పెట్టుబడులతో పాటు రాహుల్ ప్రత్యేకంగా అత్యవసర నిధిని కూడా ఏర్పాటు చేశాడు. రూ.6 లక్షల నుంచి రూ.8 లక్షల వరకు ఈ ఎమర్జెన్సీ ఫండ్.. అనూహ్యంగా ఖర్చులకు ఉపయోగపడుతుంది. దీనివల్ల అత్యవసర సమయంలో దీర్ఘకాలిక పెట్టుబడులను అమ్మాల్సిన అవసరం తగ్గుతుంది.
పెద్ద మొత్తంతో పెట్టుబడి ప్రారంభించాల్సిన అవసరం లేదని రాహుల్ ప్రయాణం చూపిస్తుంది. చిన్న మొత్తంతో ప్రారంభించి, ఆదాయం పెరిగినప్పుడు పెట్టుబడిని పెంచడం కీలకం. సమయం, క్రమశిక్షణ, కాంపౌండింగ్ కలిసి పెద్ద కార్పస్ నిర్మించడంలో సహాయపడతాయి.
 Share

 Nuvvu leka Nenu lenu Radha : రాధ ఆస్తుల విలువ.. త్వరలోనే పెళ్లి..?
 చిన్న చేపలతో పెద్ద మేలు.. మత్స్యశాఖ తెస్తున్న ఈ స్పెషల్ పౌడర్ ప్రత్యేకత ఏంటో తెలుసా?