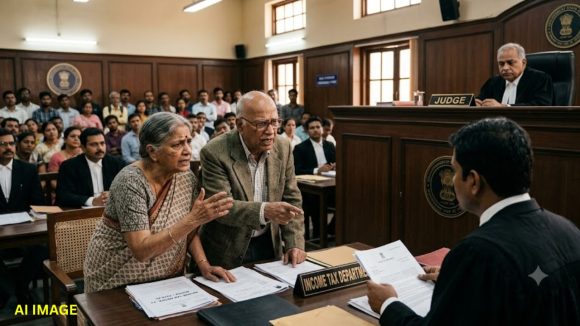


property capital gains tax case| ఆస్తిని అమ్మినప్పుడు వచ్చిన లాభంపై పన్ను లెక్కించేటప్పుడు, ఆస్తి కొనుగోలు ఖర్చులు, మరమ్మతులు, శాశ్వత నిర్మాణాలకు చేసిన ఖర్చులు కీలకంగా మారతాయి. అయితే, ఈ ఖర్చులకు సరైన ఆధారాలు చూపించడం కూడా అంతే ముఖ్యం. బెంగళూరుకు చెందిన ఓ సీనియర్ సిటిజన్కు సంబంధించిన కేసులో ఆదాయపు పన్ను అప్పిలేట్ ట్రిబ్యునల్ (ఐటీఏటీ) కీలక నిర్ణయం తీసుకుంది.
66 ఏళ్ల మిస్టర్ ఇస్రానీ, ఆయన భార్య 2005లో బెంగళూరులో ఓ ఆస్తిని సంయుక్తంగా కొనుగోలు చేశారు. ఆస్తి నివాసానికి అనుకూలంగా ఉండేందుకు కొన్ని పనులు చేయాల్సి వచ్చింది. అయితే కొంత కాలం తరువాత దంపతులు ఆ ఆస్తిని సుమారు రూ. 8.04 కోట్లకు విక్రయించారు.
ఆస్తిలో ఇద్దరికీ సమాన వాటా ఉండటంతో ఇస్రానీ వాటా సుమారు రూ. 4.02 కోట్లు అయింది. 2022-23 అసెస్మెంట్ సంవత్సరానికి ఆయన రూ. 35.67 లక్షల ఆదాయాన్ని చూపిస్తూ ఆదాయపు పన్ను రిటర్న్ దాఖలు చేశారు. అయితే, పన్ను అధికారులు కొన్ని ఖర్చులపై అభ్యంతరం వ్యక్తం చేశారు. దీంతో ఆయన మొత్తం ఆదాయాన్ని సుమారు రూ. 1.20 కోట్లుగా లెక్కించారు. క్యాపిటల్ గెయిన్స్ కింద సుమారు రూ. 84.58 లక్షలను అదనంగా చేర్చి ఆదాయపు పన్ను నోటీస్ పంపారు.
ఆస్తి కొనుగోలుకు సంబంధించిన సివిల్ పనులు, ప్లంబింగ్, విద్యుత్ ఏర్పాట్ల కోసం తన వాటాగా రూ. 11.35 లక్షలు ఖర్చు చేసినట్లు ఇస్రానీ తెలిపారు. అయితే, పాత బ్యాంకు ఖాతా మూసివేయడంతో సంబంధిత బ్యాంక్ స్టేట్మెంట్లు అందుబాటులో లేవని వివరించారు. ఆయన బిల్డర్ రసీదులు, చెల్లింపుల వివరాలు, సవరించిన ఛార్జ్ మెమోలు, పొసెస్మెంట్ సర్టిఫికేట్ని సమర్పించారు. వీటిని పరిశీలించిన బెంగళూరు ఐటీఏటీ ఖర్చులకు ఆధారాలు ఉన్నాయని గుర్తించింది. దీంతో రూ. 11.35 లక్షలను కొనుగోలు వ్యయంగా పరిగణించేందుకు అనుమతించింది.
ఇంటి మెరుగుదల కోసం ఇస్రానీ సుమారు రూ. 25.73 లక్షలు ఖర్చు చేసినట్లు పేర్కొన్నారు. ఇందులో సోలార్ పరికరాలు, ఏసీలు, స్పీకర్లు, ఇతర వస్తువులు ఉన్నాయి.
వాటిలో కొన్ని గోడలు లేదా నేలలో శాశ్వతంగా అమర్చిన పరికరాలుగా ట్రిబ్యునల్ గుర్తించింది. ఇంటిని నివాసయోగ్యంగా మార్చేందుకు ఇవి ఉపయోగపడ్డాయని పేర్కొంది.
రూ. 5.49 లక్షలను వ్యక్తిగత వస్తువుల ఖర్చుగా పరిగణించేందుకు ఇస్రానీ అంగీకరించారు. మిగిలిన రూ. 20.23 లక్షలను అర్హమైన మెరుగుదల ఖర్చులుగా ట్రిబ్యునల్ అనుమతించింది.
ఆస్తి విక్రయానికి సంబంధించిన ప్రయాణం, కొరియర్ ఖర్చుల కింద ఇస్రానీ సుమారు రూ. 4.99 లక్షలు క్లెయిమ్ చేశారు. అయితే, ముంబైలో వసతి, భోజనం, స్థానిక ప్రయాణాలకు సంబంధించిన ఖర్చులు ఆస్తి విక్రయంతో నేరుగా సంబంధం ఉన్నట్లు తగిన ఆధారాలు లేవని ట్రిబ్యునల్ పేర్కొంది. అందుకే ఆ క్లెయిమ్ను తిరస్కరించింది.
Also Read: రూ. కోట్లు ఖర్చు చేసి కారు పార్కింగ్ స్థలాలు కొనుగోలు చేసిన మహిళ.. డబుల్ ఆదాయం
ఆస్తి కొనుగోలు, నిర్మాణం, మెరుగుదలకు సంబంధించిన రసీదులు, చెల్లింపు వివరాలు భద్రపరచుకోవాలి. పాత బ్యాంకు స్టేట్మెంట్లు అందుబాటులో లేకపోయినా, ఇతర విశ్వసనీయ పత్రాలు ఉపయోగపడవచ్చు. అయితే, ప్రతి ఖర్చు పన్ను మినహాయింపునకు అర్హమని భావించకూడదు. ఖర్చుకు సరైన ఆధారాలు ఉండటంతో పాటు, అది పన్ను చట్టాల ప్రకారం అర్హత కలిగి ఉండాలి.
 Share

 తిరుపతికి చంద్రబాబు భారీ వరాలు.. రూ.3,222 కోట్ల అభివృద్ధి పనులకు శ్రీకారం!
 కొత్త వాషింగ్ మిషన్ కావాలా? మీకిదే గోల్డెన్ ఛాన్స్.. చౌకగా బ్రాండెడ్ మోడల్స్!