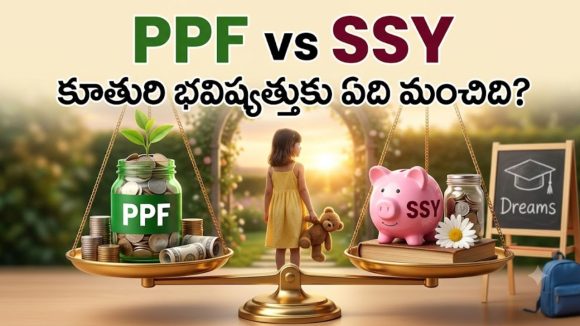


PPF vs Sukanya Samriddhi Yojana| ఈరోజు పొదుపు చేసే చిన్న మొత్తం రేపు మీ కూతురి చదువు, పెళ్లి వంటి అవసరాలకు పెద్ద ఆర్థిక అండగా మారుతుంది. అందుకే చాలామంది తల్లిదండ్రులు తమ పిల్లల భవిష్యత్తు కోసం దీర్ఘకాలిక పొదుపు పథకాలను ఎంచుకుంటున్నారు. కూతురి భవిష్యత్తు కోసం చూస్తున్న తల్లిదండ్రులకు PPF, SSY రెండు ప్రభుత్వ మద్దతు ఉన్న పథకాలు. అయితే ఈ రెండు పథకాల వడ్డీ రేట్లు, కాలపరిమితి, ఉపసంహరణ నిబంధనలు వేర్వేరుగా ఉంటాయి.
బాలికల భవిష్యత్తు కోసం కేంద్ర ప్రభుత్వం ప్రత్యేకంగా సుకన్య సమృద్ధి యోజన (SSY) తీసుకొచ్చింది. పదేళ్లలోపు వయసున్న బాలిక పేరు మీద ఈ ఖాతాను తల్లిదండ్రులు ఓపెన్ చేయవచ్చు. ప్రస్తుతం ఈ పథకం సంవత్సరానికి 8.2 శాతం వడ్డీని అందిస్తోంది. అదే సమయంలో పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF)పై ప్రస్తుతం 7.1 శాతం వడ్డీ లభిస్తోంది. వడ్డీ రేటులోని ఈ తేడా దీర్ఘకాలంలో కాంపౌండ్ వడ్డీ ద్వారా ప్రభావం చూపుతుంది.
ఐదేళ్ల బాలిక కోసం తల్లిదండ్రులు 2026లో సుకన్య అకౌంట్ తెరిచారని అనుకుందాం. వారు ప్రతి నెలా రూ.5,000 పెట్టుబడి పెడితే, సంవత్సరానికి రూ.60,000 అవుతుంది. 15 సంవత్సరాల్లో తల్లిదండ్రులు మొత్తం రూ.9 లక్షలు పెట్టుబడి చేస్తారు. సుకన్య అకౌంట్ ప్రారంభించిన తేదీ నుంచి 21 సంవత్సరాల తర్వాత మెచ్యూర్ అవుతుంది. ఇచ్చిన లెక్కల ప్రకారం.. ఈ పెట్టుబడి సుమారు రూ.27.71 లక్షలకు చేరవచ్చు. అయితే భవిష్యత్తులో వడ్డీ రేట్లు మారితే మెచ్యూరిటీ మొత్తం కూడా మారుతుంది. కాబట్టి ఇలాంటి లెక్కలను అంచనాలుగా మాత్రమే చూడాలి.
పిపిఎఫ్ కూడా ప్రభుత్వం అందించే దీర్ఘకాలిక పొదుపు పథకాల్లో ఒకటి. అయితే సుకన్య పథకం కేవలం ఆడపిల్లల కోసమే. కానీ పిపిఎఫ్ పథకం బాలికలకే పరిమితం చేయలేదు. అర్హత ఉన్న వ్యక్తులు తమ పేరు మీద లేదా పిల్లల కోసం పిపిఎఫ్ ఖాతా తీసుకోవచ్చు. పిపిఎఫ్ సాధారణంగా 15 సంవత్సరాల కాలంతో ప్రారంభమవుతుంది. ఆ తర్వాత ఐదేళ్ల చొప్పున ఖాతాను పొడిగించుకునే అవకాశం ఉంటుంది.
నెలకు రూ.5,000 పెట్టుబడి పెడితే సంవత్సరానికి రూ.60,000 అవుతుంది. 15 సంవత్సరాల్లో మొత్తం పెట్టుబడి రూ.9 లక్షలకు చేరుతుంది. 7.1 శాతం వడ్డీ రేటుతో సుమారు రూ.16.27 లక్షలు ఏర్పడవచ్చని ఇచ్చిన లెక్కలు సూచిస్తున్నాయి.
Also Read: PPF vs SIP.. నెలకు రూ.10,000 పెట్టుబడి చేసేందుకు ఏది లాభదాయకం?
సుకన్య పథకంలో డబ్బు దీర్ఘకాలం ఉంచాల్సి ఉంటుంది. అయితే కొన్ని ప్రత్యేక పరిస్థితుల్లో డబ్బు ముందుగానే తీసుకునే అవకాశం ఉంటుంది. ఉన్నత విద్య కోసం బాలికకు 18 ఏళ్లు వచ్చిన తర్వాత కొన్ని నిబంధనలతో ఉపసంహరణ చేసుకునేందుకు అనుమతి ఉంది. అర్హత ఉన్న సందర్భాల్లో ఖాతాలోని 50 శాతం వరకు తీసుకునే అవకాశం ఉంటుంది.
పిపిఎఫ్లో కూడా నిర్దిష్ట నిబంధనల ప్రకారం పాక్షిక ఉపసంహరణకు అవకాశం ఉంటుంది. కొన్ని సందర్భాల్లో రుణ సదుపాయం కూడా అందుబాటులో ఉంటుంది.
Also Read: చనిపోయిన కోటీశ్వరుడు.. భార్యకు ప్రతి నెలా రూ.1000 మాత్రమే.. ఎందుకంటే
సుకన్య పథకం.. ప్రధానంగా కూతురి దీర్ఘకాలిక ఆర్థిక భద్రత కోసం ఉపయోగపడుతుంది. పిపిఎఫ్ మాత్రం విస్తృత అర్హతతో పాటు కొంత అదనపు సౌలభ్యాన్ని అందిస్తుంది. తల్లిదండ్రులు కూతురి వయసు, భవిష్యత్తు లక్ష్యాలు, పెట్టుబడి కాలం వంటి అంశాలను పరిగణించాలి. అలాగే అవసరమైనప్పుడు డబ్బు అందుబాటులో ఉండాలనే అంశాన్ని కూడా గుర్తుంచుకోవాలి. వడ్డీ రేట్లు మారే అవకాశం ఉన్నందున భవిష్యత్తు రాబడిని కచ్చితంగా చెప్పలేం. పెట్టుబడి చేసే ముందు తాజా ప్రభుత్వ నిబంధనలు, వడ్డీ రేట్లను పరిశీలించడం మంచిది.
 Share

 ది ప్యారడైజ్ దెబ్బ.. టాలీవుడ్ ప్రొడ్యూసర్స్ లో ఇప్పుడైనా మార్పు వస్తుందా?
 స్టైలిష్గా కనిపించేందుకు బ్రాండెడ్ డ్రెస్ అవసరం లేదు.. తక్కువ బడ్జెట్లో ఫ్యాషన్ టిప్స్