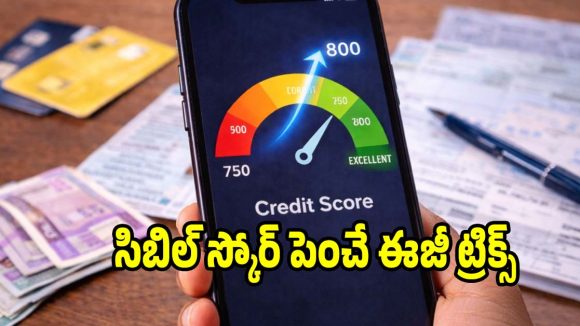


Credit score mistakes: భవిష్యత్తులో ఇల్లు లేదా కారు కొనాలన్నా.. అత్యవసర సమయాల్లో పర్సనల్ లోన్ కావాలన్నా మొదటిగా గుర్తుకొచ్చేది ‘సిబిల్ స్కోర్. ఈ క్రెడిట్ స్కోరే.. మన ఆర్థిక విశ్వసనీయతను నిర్ణయిస్తుంది. అయితే చాలా మంది తెలియక చేసే చిన్న చిన్న పొరపాట్ల వల్ల సిబిల్ స్కోర్ భారీగా పడిపోతుంది. తద్వారా బ్యాంకులు లోన్లు ఇవ్వడానికి నిరాకరిస్తాయి. మీ క్రెడిట్ స్కోర్ను పాడు చేసి, లోన్ అప్లికేషన్లను రిజెక్ట్ చేసే ఆ 3 ప్రధాన తప్పులు ఏంటో ఇప్పుడు తెలుసుకుందాం.
సిబిల్ స్కోర్ పడిపోవడానికి ప్రధాన కారణం రీపేమెంట్లో జరిగే ఆలస్యమే. మీరు ఏ ఒక్క నెల క్రెడిట్ కార్డు బిల్లు లేదా లోన్ ఈఎంఐ కట్టడం ఆలస్యం చేసినా.. అది నేరుగా మీ క్రెడిట్ హిస్టరీపై ప్రభావం చూపుతుంది. బ్యాంకులు దీనిని ‘డిఫాల్ట్’ లేదా ‘లే పేమెంట్’ కింద రికార్డ్ చేస్తాయి. ఇది మీ స్కోర్ను వేగంగా తగ్గిస్తుంది.
మీకు ఎమర్జెన్సీ ఉందంటూ వరుసగా వివిధ బ్యాంకులకు వెళ్లి లోన్లు లేదా క్రెడిట్ కార్డుల కోసం అప్లై చేస్తుంటే.. మీ సిబిల్ స్కోర్ తగ్గుతుంది. ప్రతి సారి బ్యాంక్ మీ క్రెడిట్ రిపోర్ట్ చెక్ చేసినప్పుడు ..దానిని ‘హార్డ్ ఎంక్వైరీ’ అంటారు. ఇది మిమ్మల్ని ‘క్రెడిట్ హంగ్రీ’గా చూపిస్తుంది. దీని వల్ల స్కోర్ భారీగా తగ్గిపోతుంది.
మీకు ఇచ్చిన క్రెడిట్ కార్డు లిమిట్లో 30% కంటే.. ఎక్కువ వాడటాన్ని చాలా మంది సాధారణంగా తీసుకుంటారు. ఉదాహరణకు మీ కార్డు లిమిట్ రూ.1,00,000 ఉంటే..ప్రతి నెల రూ.80,000 వరకు వాడుతూ ఉంటే.. దాన్ని హై క్రెడిట్ యుటిలైజేషన్ అంటారు. ఇది మీ ఆర్థిక ఒత్తిడిని సూచిస్తుంది కాబట్టి సిబిల్ స్కోర్ పడిపోతుంది. ఎప్పుడూ కూడా 30% లోపు (అంటే రూ.30,000 లోపు) మాత్రమే వాడటానికి ప్రయత్నించాలి.
Also Read: క్రెడిట్ కార్డ్ హోల్డర్ చనిపోతే ఆ అప్పు ఎవరు కట్టాలి? బ్యాంకులకు ఉండే రూల్స్ ఇవే?
ఉచిత సిబిల్ స్కోర్ చెకింగ్: CIBIL అధికారిక వెబ్సైట్ లేదా వివిధ ఫిన్టెక్ యాప్స్ ద్వారా సంవత్సరానికి ఒకసారి ఉచితంగా చెక్ చేసుకోవచ్చు.
పెయిడ్ సబ్స్క్రిప్షన్ ప్లాన్స్: నెలవారీ లేదా వార్షిక రిపోర్ట్ల కోసం రూ. 500 నుంచి రూ. 1,200 వరకు ఛార్జీలు ఉంటాయి.
క్రెడిట్ రిపేర్ సర్వీసెస్ (నకిలీ సంస్థలతో జాగ్రత్త): సిబిల్ స్కోర్ పెంచుతామని మోసం చేసే కొన్ని ప్రైవేట్ సంస్థలు రూ. 5,000 నుంచి రూ. 20,000 వరకు వసూలు చేస్తుంటాయి. ఇలాంటి వాటికి దూరంగా ఉండటం మంచిది.
మీ క్రెడిట్ స్కోర్ను మెరుగుపరచుకోవడానికి ఎప్పుడూ ఈఎంఐలను సమయానికి చెల్లించడం, అనవసరమైన లోన్లకు దూరంగా ఉండటం బెస్ట్. ఫలితంగా త్వరగా లోన్స్ వచ్చే అవకాశాలు కూడా ఎక్కువగా ఉంటాయి.
Also Read: కారణం లేకుండా కంపెనీ మిమ్మల్ని తీసేయొచ్చా? లేబర్ లా ప్రకారం ఉద్యోగులకు ఉండే పవర్ ఫుల్ రైట్స్!
 Share

 డబ్బింగ్ షూర్ చేసిన ' కాకా ' .. సంక్రాంతి విడుదలకు సిద్ధం!
 ఎండ తగిలితే చాలు ఛార్జ్ అయిపోతుంది! ఏకంగా 51 రోజుల బ్యాటరీతో Amazfit T Rex Dual Solar లాంచ్!